

Réformes Bancaires et Conformité en Zone CEMAC : Le guide de survie pour les entreprises camerounaises
Le paysage bancaire de la zone CEMAC, et plus particulièrement du Cameroun, traverse une mutation profonde. Sous l'impulsion de la COBAC (Commission Bancaire de l'Afrique Centrale), les exigences de régulation, de transparence et de solidité financière se sont considérablement durcies.
Pour les dirigeants d'entreprise, les directeurs financiers et les entrepreneurs, ces réformes ne relèvent plus de la simple actualité institutionnelle : elles impactent directement l'accès au crédit, la gestion quotidienne des comptes et la relation avec les partenaires bancaires.
En tant qu'experts-comptables et conseils au cœur de l'écosystème économique à Yaoundé, décryptage chez JN Expertise de ces évolutions majeures et de la stratégie à adopter pour sécuriser votre entreprise.
1. Le relèvement des fonds propres : Vers une consolidation du secteur
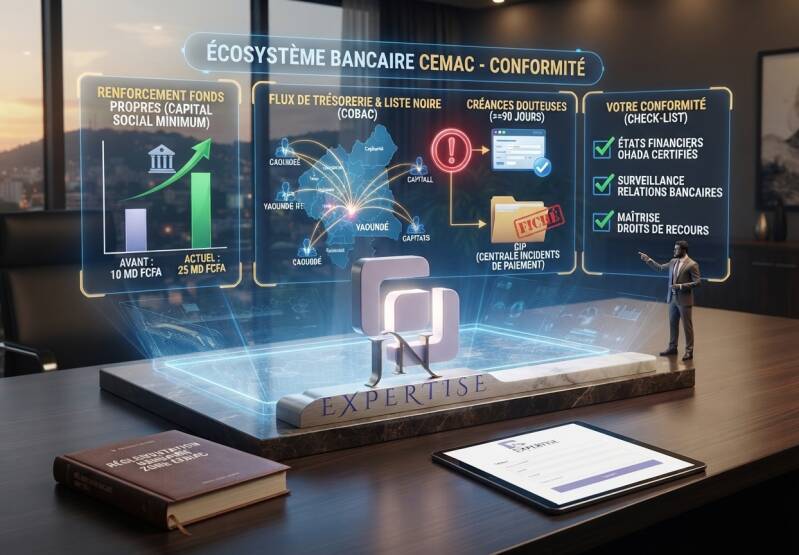
La mesure structurelle la plus marquante de ces dernières années est sans conteste le relèvement significatif du capital social minimum exigé des établissements de crédit :
-
Pour les banques commerciales : Le seuil est passé à 25 milliards de FCFA.
-
Pour les établissements financiers : Le capital minimum a été fixé à 4 milliards de FCFA.
Cette exigence de robustesse financière vise à assainir le système bancaire et à le rendre capable de financer les grands projets de développement. Néanmoins, elle accélère une vague de restructurations, de fusions et d'acquisitions au sein du secteur bancaire, modifiant parfois en profondeur vos interlocuteurs et vos conditions habituelles de financement.
2. Le durcissement de la "Liste Noire" et des créances douteuses
Le mécanisme de fichage des impayés est devenu un instrument redoutable de lutte contre les créances en souffrance dans la sous-région.
-
Le basculement automatique : Selon les normes COBAC, une créance est classée en catégorie "douteuse" dès 90 jours d'impayés, déclenchant l'inscription automatique à la Centrale des Incidents de Paiement (CIP).
-
L'impact sur les dirigeants : Grâce à l'utilisation généralisée du Numéro d'Identifiant Unique (NIU), une défaillance de trésorerie de l'entreprise peut désormais impacter directement la réputation et la capacité d'emprunt personnelle de ses dirigeants et gérants.
-
Le coût du risque pour les banques : Obligées de provisionner massivement ces créances (de 25 % à 100 %), les banques n'ont plus de marge de tolérance et enclenchent des procédures de recouvrement rigoureuses dès le premier incident.
3. Comment naviguer dans ce nouvel environnement réglementaire ?
Face à ce durcissement des règles du jeu, la conformité bancaire est devenue un véritable bouclier stratégique. Pour éviter les mauvaises surprises, plusieurs réflexes s'imposent :
-
Anticipez vos besoins de financement : Dans un système bancaire plus sélectif, un dossier de demande de crédit doit reposer sur des états financiers irréprochables, certifiés et conformes au référentiel OHADA.
-
Surveillez votre relation bancaire : Maintenez une communication transparente et proactive avec vos banquiers dès l'apparition de tensions temporaires sur votre trésorerie, afin d'éviter tout fichage hâtif.
-
Maîtrisez vos droits (Voies de recours) : En cas d'erreur de fichage ou de litige avec un établissement, la réglementation CEMAC et le droit OHADA prévoient des procédures de contestation formelles (recours amiable, saisine de la COBAC ou procédures d'urgence).
En résumé
En zone CEMAC, la transparence comptable et financière n'est plus seulement une obligation fiscale : c'est la condition sine qua non pour maintenir la confiance de vos partenaires bancaires et pérenniser votre accès aux lignes de crédit.
Vous souhaitez auditer votre conformité bancaire, structurer vos dossiers de financement ou vous faire accompagner dans vos relations avec les institutions financières de la sous-région ? Contactez dès aujourd'hui l'équipe de JN Expertise à Yaoundé pour un accompagnement sur-mesure.
Ajouter un commentaire
Commentaires