

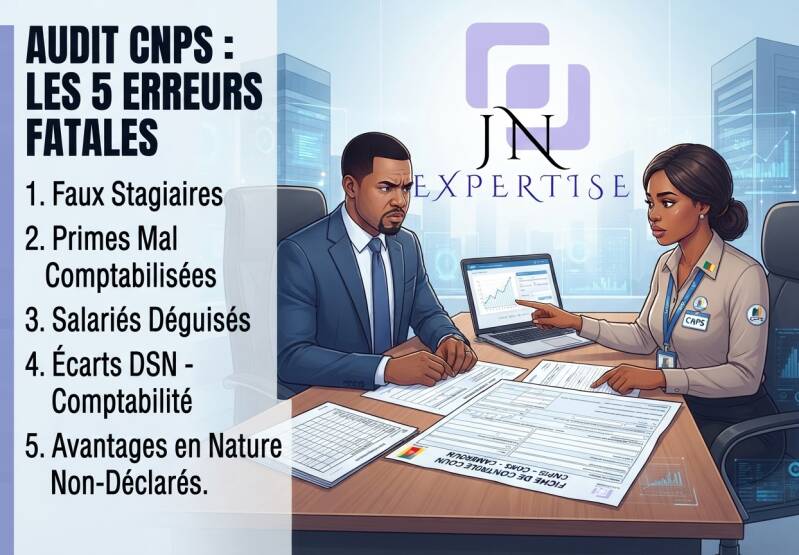
Contrôle CNPS au Cameroun : Les 5 erreurs fatales qui transforment un contrôle de routine en redressement lourd
Dans le paysage des hantises du chef d’entreprise camerounais, le fisc occupe historiquement la première marche du podium. Pourtant, un autre acteur redoutable s'invite de plus en plus fréquemment dans les couloirs des PME avec la même, sinon une plus grande, capacité de nuisance financière : la Caisse Nationale de Prévoyance Sociale (CNPS).
Avec la modernisation de ses systèmes, le croisement accru des données et des équipes d'inspection de plus en plus affûtées, la CNPS a intensifié ses descentes. Et le constat est sans appel : pour beaucoup d'entreprises, un contrôle inopiné se solde par un redressement massif, assorti de pénalités de retard qui peuvent asphyxier une trésorerie en quelques semaines.
En tant qu'experts-comptables et conseils, nous constatons trop souvent que ces redressements ne découlent pas d'une volonté manifeste de fraude, mais plutôt d'angles morts juridiques et comptables ancrés dans les habitudes de gestion.
Voici les 5 erreurs fatales commises par les PME et, surtout, les clés pour y parer avant l'arrivée des inspecteurs.
1. La confusion entre « gratifications », « primes exceptionnelles » et soumission aux cotisations
C’est le piège classique par excellence. Lors d'un bouclement de bilan ou d'une bonne année, l'employeur verse des primes de fin d'année, des gratifications de bilan ou des libéralités à ses équipes, en oubliant un principe cardinal du Code de Sécurité Sociale : tout avantage alloué en contrepartie ou à l'occasion du travail est, par principe, soumis à cotisations sociales.
-
L'erreur : Omettre d'intégrer ces sommes dans l’assiette des cotisations soumises à la CNPS au motif qu'elles sont « exceptionnelles » ou « discrétionnaires ».
-
Le piège : L’inspecteur de la CNPS épluche les comptes de charges de personnel (Comptes 62 et 66). Si une prime ne répond pas strictement à la définition juridique très étroite d'un don purement désintéressé (ce qui est rare en milieu professionnel), elle est requalifiée et redressée, augmentée des majorations de retard.
2. Le statut ambigu des collaborateurs externes : Salarié déguisé ou prestataire indépendant ?
Pour gagner en flexibilité, beaucoup de PME recourent à des consultants, des freelances ou des prestataires réguliers qu'ils rémunèrent sur facture (parfois via des prestataires tiers ou des notes de honoraires).
-
L'erreur : Gérer un travailleur indépendant comme un salarié de fait (horaires fixes imposés, matériel fourni par l'entreprise, subordination hiérarchique permanente, bureau attitré dans les locaux).
-
Le piège : Lors d’un contrôle, la CNPS analyse la réalité de la relation de travail et non l'intitulé de la facture. Si le lien de subordination est établi, l'inspecteur requalifie la collaboration en contrat de travail dissimulé. Résultat : rappel des cotisations patronales et salariales sur toute la période, assorti de sanctions sévères pour travail non déclaré.
3. La gestion approximative des stagiaires et des « prés-emplois »
Le Cameroun regorge de jeunes diplômés intégrés via des conventions de stage ou des programmes d'insertion. C’est une excellente démarche, mais elle est ultra-réglementée.
-
L'erreur : Maintenir des « stagiaires » au sein de l'entreprise pendant des années, ou leur confier des postes de production permanents sans convention de stage visée ou enregistrée, ou encore leur verser des indemnités dépassant les seuils de tolérance sans verser les cotisations afférentes.
-
Le piège : Pour la CNPS, un stagiaire qui occupe un poste de travail permanent sans convention conforme est un salarié déguisé. L'absence de déclaration préalable à l'immatriculation de ces « faux stagiaires » constitue une infraction directe aux dispositions sociales.
4. Le décalage chronique entre la Déclaration Nominative des Salaires (DNS) et la comptabilité
La concordance des chiffres est le nerf de la guerre lors d'un contrôle croisé (DGI - CNPS).
-
L'erreur : Présenter une masse salariale déclarée sur les bordereaux de la CNPS (DNS) qui diffère de celle enregistrée dans le Grand Livre comptable (comptes de charges de personnel), sans justification claire et documentée.
-
Le piège : Tout écart non expliqué entre la comptabilité générale et les déclarations sociales est immédiatement interprété par l'inspecteur comme une dissimulation d'assiette. Les régularisations d'office s'appliquent alors sur la base des montants les plus élevés trouvés en comptabilité, ouvrant la voie à des redressements vertigineux.
5. L'absence de traçabilité des avantages en nature (Logement, Véhicule, Domestiques)
De nombreuses entreprises offrent des avantages en nature à leurs cadres dirigeants ou collaborateurs clés.
-
L'erreur : Ne pas évaluer ces avantages selon les barèmes réglementaires en vigueur, ou pire, les attribuer de manière informelle sans qu'ils ne transitent ni par la paie ni par l'assiette des cotisations.
-
Le piège : Une voiture de fonction mise à disposition, un loyer pris en charge ou la mise à disposition de personnel domestique non déclaré et non évalué dans l'enveloppe salariale constituent un manquement majeur lors de l'audit des charges de personnel.
La recommandation de l'Expert : Passez à l'audit préventif
Attendre l'avis de passage de la CNPS pour auditer sa conformité sociale, c'est jouer à la roulette russe avec la santé financière de son entreprise. Les majorations de retard et les pénalités peuvent rapidement doubler la mise initiale d'un redressement.
Anticiper, c'est :
-
Mettre en place une revue trimestrielle des comptes de paie et de charges externes.
-
Formaliser rigoureusement tous les contrats (prestataires, stagiaires, CDI, CDD).
-
Réaliser un « Blanc-Contrôle » (un audit social à blanc) avec un cabinet externe pour identifier et corriger les failles avant l'arrivée des inspecteurs officiels.
Une question sur la conformité de vos pratiques sociales ou besoin d'un accompagnement pour sécuriser votre paie face aux exigences de la CNPS ? Les équipes de JN Expertise se tiennent à vos côtés pour auditer et protéger votre entreprise.
Ajouter un commentaire
Commentaires