

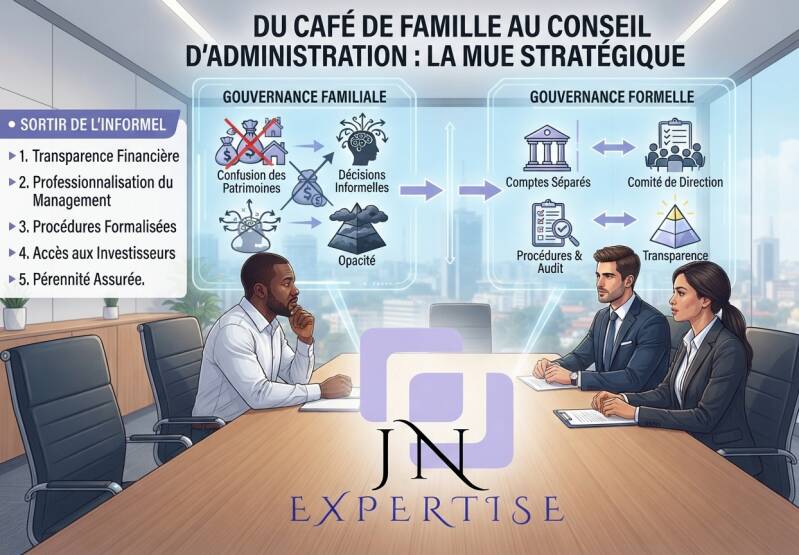
Sortir de l'informel familial : Comment structurer sa PME pour attirer les investisseurs et les banques
Au Cameroun, la grande majorité des PME naissent et grandissent sous le sceau de l'entreprise familiale. Portées par la vision, l'énergie et souvent les fonds propres d'un fondateur charismatique, elles constituent le poumon de notre économie. Cependant, passé un certain cap de croissance, ce modèle de gouvernance informel ou semi-familial atteint une limite structurelle infranchissable.
Le constat que nous faisons régulièrement auprès des dirigeants est implacable : une entreprise gérée comme une affaire de famille finit par s'asphyxier au moment où elle devraitscaler.
Entre confusion des patrimoines, opacité décisionnelle et résistance au changement, les banques et les investisseurs institutionnels détournent le regard. Pour franchir un palier et accéder aux financements majeurs, la mue vers une gouvernance formelle n'est plus une option, c'est une urgence stratégique.
En tant qu'experts-comptables et conseils, voici les 4 verrous structurels qu'une PME doit faire sauter pour transformer son entreprise familiale en une forteresse financière attractive.
1. La confusion des patrimoines : Quand la caisse de l’entreprise devient la poche du fondateur
C’est le péché originel de nombreuses structures familiales. La frontière entre le compte bancaire de la société et les finances personnelles du dirigeant (ou de ses proches) est poreuse, voire inexistante.
-
Le piège : Des décaissements réguliers sans pièces justificatives probantes, le paiement de charges personnelles via le compte de l'entreprise, ou l'utilisation de la trésorerie sociale comme un guichet de secours familial.
-
Le regard du banquier : Pour un banquier ou un investisseur, cette opacité est un signal d'alarme absolu. Elle traduit un risque majeur de détournement d'actifs et rend l'analyse financière de l'entreprise totalement inexploitable. Aucun crédit d'envergure ne sera accordé à une entité dont les états financiers ne reflètent pas la stricte réalité économique de l'exploitation.
2. L'organigramme de complaisance vs la compétence managériale
Dans une entreprise familiale, le choix des postes clés est souvent guidé par les liens du sang ou l'affect, plutôt que par l'adéquation des compétences aux défis opérationnels.
-
Le piège : Confier des directions stratégiques (administrative, financière, commerciale) à des membres de la famille qui manquent de technicité, d'objectivité ou d'autorité managériale sur le reste des équipes.
-
Le regard de l'investisseur : Un fonds d'investissement ou un partenaire technique évalue avant tout la qualité et la résilience du management. Si la structure repose uniquement sur le fondateur et que le reste de l'équipe dirigeante manque de crédibilité professionnelle, le risque de rupture de continuité en cas d'absence du chef d'entreprise est jugé trop élevé.
3. L'absence de procédures formalisées : Le syndrome du « Tout repose sur moi »
Dans le modèle informel, le dirigeant est le centre névralgique de toutes les décisions, de la validation d'une facture de 10 000 FCFA à la signature d'un contrat majeur.
-
Le piège : L'absence de manuel de procédures, de délégation de pouvoir claire et de système de contrôle interne. Si le dirigeant s'absente, l'entreprise s'arrête.
-
Le regard du prêteur : Les banques exigent de la visibilité sur la pérennité des flux de trésorerie. Une entreprise sans processus documentés est perçue comme un actif hautement volatile. La transition exige l'institutionnalisation de comités de direction, de processus d'achats verrouillés et d'une comptabilité analytique rigoureuse.
4. L'opacité fiscale et comptable au service de la « minoration »
Par réflexe de survie face à une pression fiscale perçue comme lourde, beaucoup d'entreprises familiales naviguent entre deux comptabilités : l'une réelle (officieuse), l'autre édulcorée (officielle) présentée aux banques et au fisc.
-
Le piège : Présenter des bilans sous-évalués pour payer moins d'impôts, tout en espérant obtenir des lignes de crédit bancaires importantes basées sur des chiffres fictifs ou oraux.
-
Le choc de la réalité : C'est la contradiction fatale. Les banques accordent des financements sur la base des états financiers certifiés et des Déclarations Statistiques et Fiscales (DSF). Une comptabilité non sincère disqualifie instantanément l'entreprise de l'accès au crédit bancaire structuré ou aux levées de fonds.
La recommandation de l'Expert : Institutionnaliser pour prospérer
Sortir de l'informel familial ne signifie pas renier ses racines ou exclure sa famille, mais professionnaliser l'exercice du pouvoir et de la gestion.
Pour séduire les banques et attirer les investisseurs, la feuille de route est claire :
-
Établir une étanchéité financière absolue : Mettre fin aux prélèvements personnels inopinés et formaliser la rémunération du dirigeant (salaire clair, dividendes votés en assemblée générale).
-
Se faire accompagner par des experts externes : S'entourer d'un collège de conseils indépendants (experts-comptables, auditeurs, avocats d'affaires) pour crédibiliser les chiffres et rassurer les tiers.
-
Mettre en place un Manuel de Procédures : Formaliser la gouvernance pour prouver que l'entreprise peut tourner, grandir et générer du profit indépendamment de la seule présence physique du fondateur.
Vous souhaitez faire passer votre PME d'une gestion artisanale à une gouvernance attractive pour les banques et les investisseurs ? Les équipes de JN Expertise vous accompagnent dans cette transformation stratégique et la fiabilisation de vos états financiers.
Ajouter un commentaire
Commentaires