

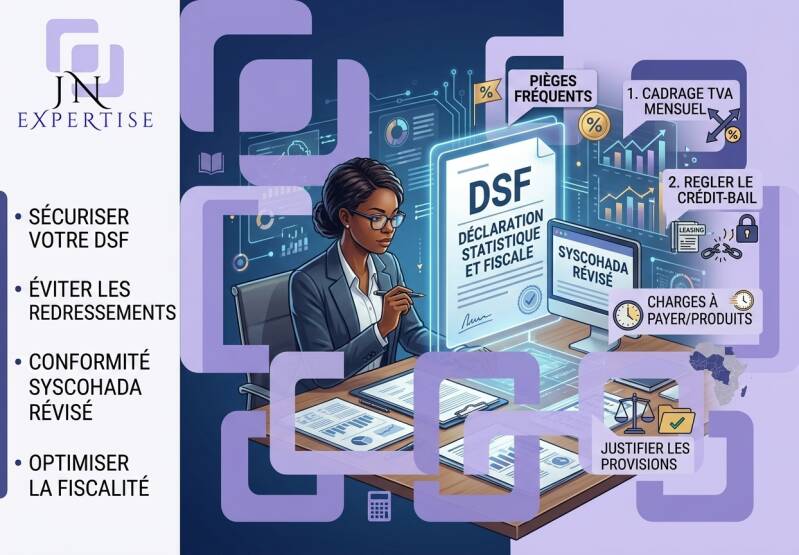
SYSCOHADA Révisé : Les pièges fréquents dans la préparation de la DSF (Déclaration Statistique et Fiscale)
Au Cameroun et dans l'ensemble de l'espace OHADA, l'élaboration de la Déclaration Statistique et Fiscale (DSF) constitue le rendez-vous annuel majeur pour la direction financière et comptable. Document de synthèse par excellence, la DSF synthétise les états financiers et détermine le résultat fiscal soumis à l'impôt sur les sociétés (IS).
Depuis l'entrée en vigueur du SYSCOHADA Révisé, les exigences de présentation et les règles d'évaluation comptable se sont renforcées. Pourtant, lors de la clôture des comptes, de nombreuses PME tombent dans des pièges récurrents qui exposent l'entreprise à des redressements fiscaux ou à un rejet de leur déclaration.
Voici l'analyse des erreurs les plus fréquentes et nos conseils d'experts pour sécuriser votre DSF.
⚠️ 1. Les pièges d'évaluation et de comptabilisation des charges
A. La confusion entre contrat de crédit-bail et location simple
Le SYSCOHADA révisé impose le retraitement des contrats de crédit-bail (leasing) à l'actif du bilan (immobilisation) avec en contrepartie une dette financière. De nombreuses entités continuent à passer à tort les redevances de crédit-bail en simples charges de location (compte 622), faussant ainsi l'EBE et la présentation du bilan.
B. Le non-respect du principe du rattachement des charges à l'exercice
L'absence ou le mauvais calcul des charges à payer et des produits constatés d'avance en fin d'exercice constitue une cause majeure de distorsion du résultat comptable. Les factures non parvenues (FNP) doivent être rigoureusement adossées à des réceptions physiques effectives avant la date de clôture.
C. La mauvaise gestion des engagements de retraite
Les indemnités de fin de carrière et engagements de retraite doivent faire l'objet d'une évaluation et d'une provision pour risques et charges (ou d'une mention explicite dans Notes annexes). Omettre ces engagements constitue une faiblesse de contrôle interne fréquemment soulevée lors des audits.
🚫 2. Les erreurs récurrentes dans le tableau de passage du résultat comptable au résultat fiscal
La détermination du résultat fiscal exige de retraiter extra-comptablement les réintégrations et les déductions. C'est dans ce passage que se concentrent la majorité des risques fiscaux :
-
Réintégration des charges non déductibles : Oubli de réintégrer les amendes, pénalités fiscales/sociales, dons dépassant les seuils légaux, ou frais de siège non justifiés.
-
Non-conformité des amortissements : Application de taux d'amortissement comptables supérieurs aux barèmes fiscaux admis par le Code Général des Impôts sans constatation d'amortissements dérogatoires.
-
Justification des provisions : Maintien en comptabilité de provisions pour créances douteuses ou dépréciations de stocks sans dossier individuel de justification ni diligences de recouvrement prouvées.
📊 3. Les incohérences entre les états financiers et les télédéclarations mensuelles
L'administration fiscale camerounaise (DGI) croise désormais de manière automatisée les données de la DSF avec les déclarations mensuelles souscrites sur son portail en ligne :
-
Écart Chiffre d'Affaires comptable vs TVA déclarée : Une discordance non expliquée entre le chiffre d'affaires inscrit au compte de résultat et la somme des bases de TVA télédéclarées déclenche quasi-automatiquement une demande d'éclaircissement ou une vérification.
-
Attestations de retenue à la source manquantes : L'absence d'imputation et d'archivage des attestations de retenue en ligne (DGI) pour les charges sous-traitées peut entraîner le rejet pur et simple de leur déductibilité.
💡 4. La check-list JN Expertise pour réussir sa DSF
Pour aborder la clôture en toute confiance :
-
[ ] Effectuer un cadrage mensuel : Rapprocher régulièrement la TVA, la masse salariale (CNPS/IRPP) et les retenues à la source.
-
[ ] Valider l'inventaire physique : Confronter les stocks et immobilisations physiques avec les fichiers comptables.
-
[ ] Rédiger soigneusement la Note aux états financiers : La Note annexe n'est pas une option ; elle apporte l'éclairage indispensable sur les méthodes comptables retenues.
-
[ ] Faire relire sa DSF par un tiers indépendant : Un œil extérieur permet d'intercepter les incohérences formelles avant le dépôt officiel.
🛡️ L'accompagnement JN Expertise
La préparation de la DSF ne doit pas être un sprint de dernière minute, mais le couronnement d'une gestion comptable rigoureuse.
Nos équipes d'experts-comptables et d'auditeurs basées à Yaoundé vous accompagnent dans :
-
La révision comptable et l'assistance à la clôture annuelle des comptes.
-
La préparation, le contrôle de cohérence et l'établissement de la DSF selon le SYSCOHADA Révisé.
-
L'optimisation et la sécurisation fiscale de votre déclaration avant dépôt.
💬 Souhaitez-vous faire auditer votre balance avant l'établissement de votre prochaine DSF ?
Ajouter un commentaire
Commentaires