

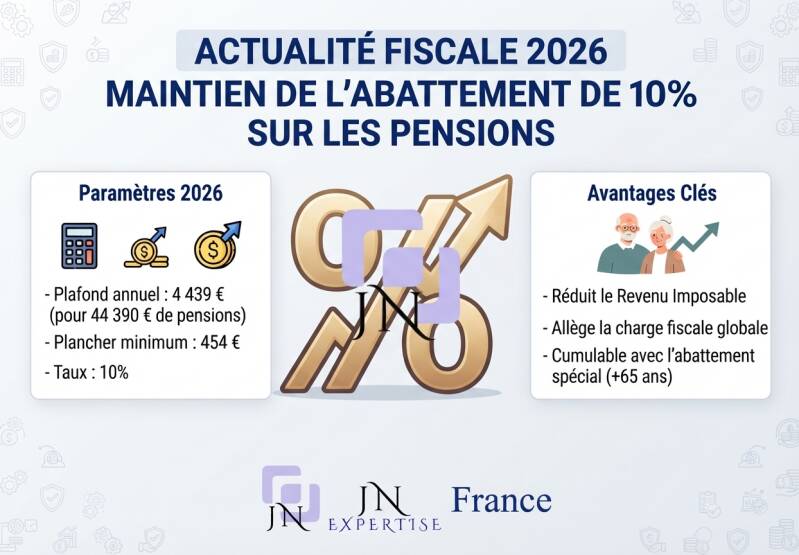
Le maintien de l’abattement de 10 % sur les pensions : décryptage après les débats de la Loi de Finances
Lors des discussions autour du projet de loi de finances, l’un des sujets les plus anxiogènes pour les retraités français a été la potentielle remise en cause de l'historique abattement de 10 % appliqué sur les pensions de retraite [cite: 1.1.3]. Entre fronde parlementaire et recherche d’économies budgétaires, ce dispositif a fait l'objet d'intenses débats.
Pour les lecteurs du blog de JN Expertise France, voici un décryptage complet de ce qui a été proposé, de ce qui a finalement été décidé, et des impacts concrets pour les seniors en 2026.
1. La tempête du Projet de Loi de Finances : le projet de remplacement avorté
L’article 6 du projet de loi de finances prévoyait une refonte majeure de la fiscalité des retraités : la suppression pure et simple de l’abattement proportionnel de 10 % pour le remplacer par un forfait fixe de 2 000 €.
-
L’objectif affiché par le gouvernement : Dégager environ 1,2 milliard d’euros de recettes supplémentaires et recentrer l’effort fiscal [cite: 1.2.5].
-
La mécanique contestée : Remplacer le taux de 10 % par un montant forfaitaire de 2 000 € pénalisait mécaniquement les retraités percevant des pensions intermédiaires ou supérieures (pour qui 10 % représentaient un abattement supérieur à 2 000 €), tout en modifiant l'équilibre du calcul de l'impôt [cite: 1.2.5].
Faute d'accord et face aux fortes réserves exprimées lors des navettes parlementaires entre l’Assemblée nationale et le Sénat, la proposition n’a pas été adoptée [cite: 1.1.3]. Le statu quo a donc prévalu : l’abattement de 10 % est maintenu en l’état [cite: 1.1.3].
3. L'effet "double bonus" : le cumul avec l’abattement spécial (+65 ans)
L'une des meilleures nouvelles pour les seniors aux revenus modestes réside dans le fait que ce maintien de l’abattement de 10 % se cumule avec l’abattement spécial pour les contribuables âgés de plus de 65 ans (ou invalides) régi par l'article 157 bis du CGI [cite: 1.2.5].
Pour l’année 2026 (après la revalorisation de 0,9 %) [cite: 1.2.5] :
-
Pour un revenu net global inférieur à 17 667 € : l’abattement spécial est de 2 820 € (par personne éligible dans le foyer) [cite: 1.2.5].
-
Pour un revenu net global compris entre 17 667 € et 28 423 € : l’abattement spécial est de 1 411 € [cite: 1.2.5].
Exemple pratique : Un retraité de 70 ans disposant de 25 000 € de revenus globaux bénéficie à la fois de l'abattement de 10 % sur ses pensions et de l'abattement senior de 1,411 €, ce qui allège significativement son impôt final de près de 18 % par rapport à un foyer standard [cite: 1.2.5].
4. Les bonnes pratiques conseillées par JN Expertise France
Bien que ces abattements soient calculés et appliqués automatiquement par l'administration fiscale au moment de la déclaration en ligne, la vigilance reste de mise :
-
Vérifier les pré-remplissages : Assurez-vous que les montants de vos caisses de retraite de base et complémentaires sont correctement reportés dans les bonnes cases [cite: 1.1.3]. Une erreur de transmission de la part d'un organisme peut fausser le calcul de l’abattement de 10 %.
-
Surveiller l'impact sur le RFR (Revenu Fiscal de Référence) : L’abattement de 10 % réduit directement votre revenu imposable, ce qui a un effet vertueux sur le calcul de votre RFR [cite: 1.1.3]. Or, le RFR détermine l’accès ou l’exonération de nombreux seuils (comme la contribution sociale généralisée - CSG à taux réduit/zéro ou les taxes locales).
-
Anticiper les réformes futures : Même si la tentative de plafonnement forfaitaire a échoué cette année, la question de la fiscalité des retraites reste un sujet budgétaire sensible. Un audit patrimonial régulier auprès de votre cabinet de conseil reste la meilleure option pour lisser votre pression fiscale.
Vous avez des questions sur votre propre déclaration de revenus ou souhaitez réaliser une simulation personnalisée de votre impôt sur la fortune / sur le revenu en tant que retraité ? L'équipe de JN Expertise est à votre écoute.
Ajouter un commentaire
Commentaires