

TVA et cadeaux d'entreprise : le piège fiscal de la contrepartie
Offrir des cadeaux à ses clients, partenaires ou salariés est une pratique courante pour fidéliser son réseau ou dynamiser sa marque. Pourtant, derrière l'apparente simplicité de ce geste commercial se cache un maquis fiscal redoutable, en particulier en matière de Taxe sur la Valeur Ajoutée (TVA).
En tant qu'experts-comptables et conseillers d'entreprises, nous le rappelons régulièrement : en matière de cadeaux, tout se joue sur la notion de contrepartie.
Entre cadeaux d'affaires et opérations publicitaires, quelles sont les règles du jeu pour récupérer la TVA ou éviter un redressement ? Décryptage.
1. La règle d'or : l'absence de contrepartie directe
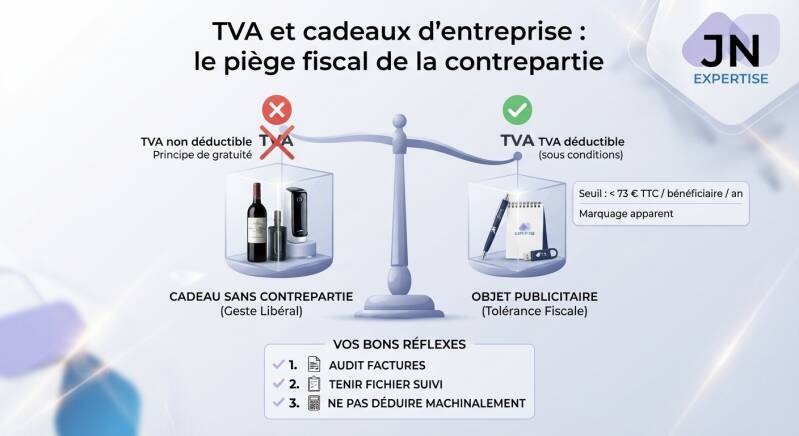
Pour l'administration fiscale, la qualification d'un cadeau repose sur un critère fondamental : le caractère gratuit et sans contrepartie directe.
-
Le principe : Un cadeau d'entreprise est consenti de manière libérale, sans que le bénéficiaire ne s'engage à fournir un service ou un bien en retour.
-
La conséquence TVA : Si le cadeau est offert sans contrepartie, la TVA initialement payée lors de son acquisition n'est, par principe, pas déductible (ou doit faire l'objet d'une régularisation si elle a été déduite par erreur).
Attention aux fausses gratuités (les "cadeaux avec contrepartie")
Si le bien offert est conditionné à un achat futur, à un volume de commande ou à une prestation publicitaire de la part du bénéficiaire, il ne s'agit plus fiscalement d'un cadeau, mais d'une prestation de services ou d'un rabais commercial.
-
Dans ce cas précis, la logique s'inverse : la TVA devient déductible pour l'entreprise qui l'offre, mais l'opération entre dans le champ de la TVA (et doit être analysée comme une contre-valeur commerciale).
2. Le régime des objets publicitaires : la tolérance de la "faible valeur"
L'administration fiscale applique toutefois une tolérance très stricte pour les objets conçus spécifiquement pour la publicité (gros-œuvres de communication : stylos, agendas, porte-clefs, petits objets logotés).
La TVA sur l'achat de ces biens publicitaires est déductible si et seulement si deux conditions cumulatives sont réunies :
-
Les objets portent de manière apparente et indélébile la marque ou le nom de l'entreprise.
-
Leur valeur unitaire (frais de port et d'emballage compris) ne dépasse pas un seuil fixé par l'administration (actuellement 73 € TTC par an et par bénéficiaire).
Au-delà de ce seuil de 73 €, ou si l'objet n'est pas publicitaire (bouteille de grand vin, coffret gastronomique, high-tech sans logo), la TVA d'achat devient totalement exclusive de tout droit à déduction.
3. Le cas particulier des cadeaux aux salariés
Offrir des cadeaux aux membres de son personnel (à Noël, pour un mariage, une naissance, etc.) obéit à des règles spécifiques gérées conjointement par l'URSSAF et l'administration fiscale.
Du point de vue de la TVA :
-
Les cadeaux distribués aux salariés par l'intermédiaire du Comité Social et Économique (CSE) ou directement par l'employeur sont considérés comme des libéralités.
-
La TVA supportée lors de l'achat de ces cadeaux n'est pas déductible par l'entreprise.
Rappel de gestion sociale : Pour espérer une exonération de cotisations sociales sur ces cadeaux, le montant global par salarié et par événement ne doit pas dépasser 5 % du plafond mensuel de la sécurité sociale (PMSS). Mais attention, exonération sociale ne rime pas avec déductibilité de la TVA !
4. Les bons réflexes pour sécuriser votre comptabilité
Pour éviter toute mauvaise surprise lors d'un contrôle fiscal, voici la méthode à suivre pour vos cadeaux d'affaires :
-
Auditer la facture d'achat : Vérifiez si le fournisseur a facturé de la TVA et si le produit entre dans la catégorie des objets publicitaires de faible valeur.
-
Tenir un fichier de suivi : Pour les cadeaux de fin d'année, conservez la liste nominative des bénéficiaires et la valeur des lots attribués pour justifier du respect des seuils de tolérance.
-
Ne pas déduire machinalement : Formez vos équipes comptables à isoler ces dépenses dans des sous-comptes dédiés (généralement le compte 6234 - Cadeaux à la clientèle), où la TVA d'amont doit être neutralisée si les conditions ne sont pas réunies.
Conclusion : Naviguer en sécurité fiscale
La gestion des cadeaux d'entreprise illustre à quel point la fiscalité française est affaire de nuances. Une mauvaise manipulation de la TVA sur vos notes de frais ou vos achats de fin d'année peut rapidement se transformer en rappel de taxe assorti de pénalités.
Chez JN Expertise, nous vous accompagnons dans la sécurisation de vos processus comptables et l'optimisation de vos charges.
Une question sur la déductibilité de vos dépenses de fin d'année ou de vos opérations promotionnelles ? Contactez nos équipes pour un audit sur-mesure.
Ajouter un commentaire
Commentaires