

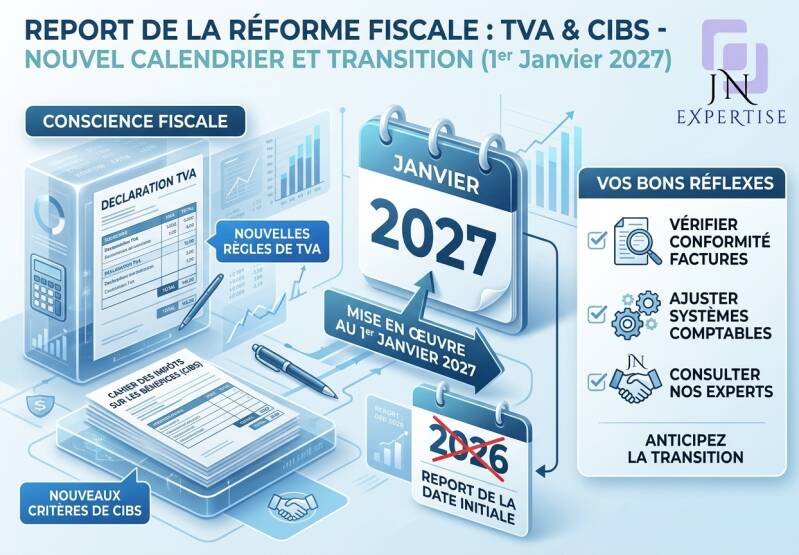
Refonte de la TVA et CIBS : la grande bascule fiscale reportée au 1er janvier 2027
C’était l'un des chantiers les plus attendus en matière de simplification et de modernisation du droit fiscal français : la recodification des règles de la Taxe sur la Valeur Ajoutée (TVA) pour intégrer le Code des impositions sur les biens et services (CIBS).
Initialement programmée pour l'automne, l'échéance a officiellement connu un réajustement majeur. Le calendrier a été décalé : rendez-vous désormais au 1er janvier 2027 pour assister à cette bascule historique.
En tant qu'experts-comptables et conseils d'entreprises, décryptons ce report, ses motifs et, surtout, les implications stratégiques pour les directions financières et comptables.
1. Qu'est-ce que la bascule de la TVA dans le CIBS ?
Depuis plusieurs années, l'État mène un travail colossal de rationalisation de la fiscalité française à travers la création du Code des impositions sur les biens et services (CIBS). L'objectif est de regrouper et clarifier des régimes fiscaux jusqu'alors éparpillés, notamment dans le Code général des impôts (CGI).
Le Livre II du CIBS, consacré aux taxes sur la consommation (dont la TVA est la pierre angulaire), a été pensé pour moderniser la structure des textes, adopter une numérotation plus logique et harmoniser les définitions juridiques avec le droit européen (notamment la directive TVA).
Cependant, déplacer le socle réglementaire de la taxe la plus importante de l'économie française est une opération délicate qui ne s'improvise pas.
---.
2. Pourquoi un report au 1er janvier 2027 ?
Initialement pressentie pour une entrée en vigueur à l'automne (notamment septembre 2026), la migration des dispositions de la TVA vers le CIBS a nécessité un temps de latence supplémentaire. Ce report s'explique par plusieurs facteurs pragmatiques :
-
La sécurisation des progiciels de gestion (ERP) : Modifier la structure des textes fiscaux implique des adaptations profondes dans les logiciels de comptabilité, de facturation et les systèmes de déclaration (comme la déclaration de TVA - CA3). Les éditeurs de logiciels ont besoin d'une visibilité et d'un temps de test étendus.
-
L’évitement des risques d'erreurs déclaratives : Une transition trop précipitée au cœur de l'exercice comptable aurait fait peser un risque juridique trop lourd sur les entreprises assujetties, avec des confusions potentielles sur les références d'articles applicables en cas de contrôle fiscal.
-
L’affinage du cadre réglementaire : Ce délai supplémentaire permet aux services de l'État de purger les derniers doutes d'interprétation et de consolider la doctrine administrative (BOFiP) qui accompagnera ce changement de code.
3. Ce que cela change concrètement pour les entreprises
Même si le principe de la TVA (taux, mécanismes de déduction, obligations déclaratives) ne change pas sur le fond, cette recodification impose une rigueur nouvelle.
A. Une mise à jour des références documentaires
Dans vos factures, vos conditions générales de vente (CGV), vos notes juridiques et vos procédures internes, les renvois habituels aux articles du Code général des impôts devront progressivement migrer vers les nouveaux articles du CIBS à compter de 2027.
B. Une opportunité pour auditer vos processus
Profiter de ce battement jusqu'en 2027 est une excellente initiative pour mener un audit de conformité TVA au sein de votre structure :
-
Vérification des options de déductibilité (notamment sur les frais généraux, les véhicules ou les cadeaux d'entreprise).
-
Sécurisation des flux intracommunautaires et internationaux.
-
Préparation des équipes comptables à la lecture de la nouvelle architecture normative.
Conclusion : Un répit bienvenu pour mieux anticiper
Ce report au 1er janvier 2027 ne doit pas être perçu comme un simple ajournement, mais bien comme une opportunité d'anticipation. En matière fiscale, la transition vers de nouveaux corpus juridiques exige méthode et préparation.
Chez JN Expertise, nous suivons de près l'évolution de ces travaux réglementaires pour vous garantir une sécurité juridique absolue et accompagner vos équipes vers une transition fluide.
Une question sur l'impact de cette recodification sur vos process comptables ou besoin d'un accompagnement sur vos déclarations de TVA ? Contactez nos équipes dès aujourd'hui.
Ajouter un commentaire
Commentaires