

Entreprise individuelle et impôt sur les sociétés : la restructuration fiscale se précise
Le paysage des entrepreneurs individuels connaît des mutations profondes. Longtemps soumis de plein droit au barème progressif de l’impôt sur le revenu, l'entrepreneur individuel (EI) bénéficie de la possibilité d’opter pour l’impôt sur les sociétés (IS).
Cependant, franchir ce pas n’était pas sans poser des difficultés techniques et fiscales majeures, notamment en matière de gestion des plus-values latentes. Les évolutions réglementaires récentes — et en particulier les dispositions consacrées par la loi de finances — viennent sécuriser et préciser ce mécanisme de restructuration.
En tant qu’experts-comptables et conseils d’entreprises, décryptons les implications de ces nouveautés pour optimiser la stratégie de votre structure.
1. Rappel : Pourquoi opter pour l'IS en Entreprise Individuelle ?
Opter pour l'IS permet à une entreprise individuelle d'être fiscalement assimilée à une société unipersonnelle (type EURL) sans pour autant créer une nouvelle personne morale.
Les avantages structurels restent puissants :
-
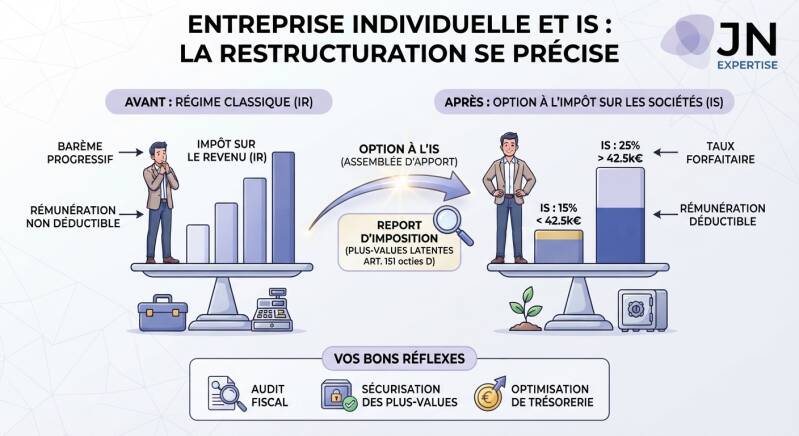
Déductibilité de la rémunération : Contrairement au régime classique de l'EI où le bénéfice global est taxé qu'il soit prélevé ou non, la rémunération allouée à l'exploitant vient ici réduire directement le résultat imposable.
-
Maîtrise de la pression fiscale : Le bénéfice non distribué (la trésorerie que l'on choisit de laisser dans l'entreprise pour investir) est soumis au taux forfaitaire de l'IS (15 % jusqu'à 42 500 € de bénéfices, puis 25 % au-delà), évitant ainsi la tranche marginale élevée de l'impôt sur le revenu.
2. Le nœud gordien de l'option : la gestion des plus-values
Jusqu'à présent, opter pour l'IS en étant en entreprise individuelle assimilait fiscalement cette démarche à une cessation d'entreprise. Conséquence directe : l'imposition immédiate de toutes les plus-values latentes constatées sur les éléments de l'actif immobilisé (fonds de commerce, biens immobiliers professionnels, matériel), ainsi que l'imposition des stocks et des bénéfices en sursis.
Pour éviter de plomber la trésorerie des entrepreneurs dès l'option, l'administration fiscale tolérait un report d'imposition. Toutefois, l'insécurité juridique planait sur ces transferts de patrimoines professionnels.
3. Ce que changent les textes récents : le nouveau report d'imposition (Article 151 octies D du CGI)
La loi de finances ancre désormais noir sur blanc dans le Code général des impôts (via l'article 151 octies D) un véritable mécanisme légal de report d'imposition pour les options à l'IS exercées par les entreprises individuelles.
-
L'assimilation à un apport : L'exercice de l'option à l'IS est formellement encadré comme une opération d'apport d'entreprise, offrant une neutralité fiscale salutaire au moment du changement de régime.
-
La sécurisation des plus-values : Les plus-values constatées sur les immobilisations lors de l'option sont placées en report d'imposition automatique, évitant un décaissement brutal d'impôt pour l'entrepreneur.
-
La neutralité en cas de transformation ultérieure : Si l'entrepreneur décide par la suite d'apporter son fonds à une véritable société à l'IS, les règles de continuité et de report sont harmonisées, garantissant une fluidité patrimoniale totale.
Attention au formalisme déclaratif
La contrepartie de cette tolérance légalisée réside dans une rigueur administrative accrue. L'entrepreneur doit obligatoirement joindre à sa déclaration de résultats un état de suivi rigoureux des plus-values en report. En cas d'omission, une amende spécifique (assise sur les sommes non déclarées) est applicable.
Conclusion : Une stratégie à manier avec précision
La possibilité d’opter pour l’IS en entreprise individuelle constitue un formidable levier d'optimisation de trésorerie et de protection, à condition d'en maîtriser la mécanique de bascule. Entre l'arbitrage des régimes sociaux (SSI) et la gestion technique des plus-values, la structuration ne s'improvise pas.
Chez JN Expertise, nous vous accompagnons dans l'audit de votre situation fiscale pour déterminer si le passage à l'IS est pertinent et pour sécuriser l'ensemble de vos obligations déclaratives.
Vous envisagez d'opter pour l'impôt sur les sociétés ou souhaitez auditer la structure de vos charges fiscales ? Contactez nos équipes dès aujourd'hui.
Ajouter un commentaire
Commentaires