

BIC, BNC, BA : le point sur les nouveaux seuils de chiffre d’affaires
Pour les entrepreneurs individuels et les professionnels soumis au régime micro-fiscal, la maîtrise des plafonds de chiffre d’affaires est un exercice stratégique. Fixés pour la période 2026-2028, les seuils encadrant les catégories des BIC (Bénéfices Industriels et Commercials), des BNC (Bénéfices Non Commerciaux) et des BA (Bénéfices Agricoles) viennent redéfinir les contours d'éligibilité aux régimes simplifiés.
En tant qu'experts-comptables et conseils d'entreprises, décryptons ces nouveaux montants et leurs implications pratiques pour le pilotage de votre activité.
1. De quoi parle-t-on ? Les grands repères de la période 2026-2028
Le régime micro (et le statut d'auto-entrepreneur qui y est rattaché) permet de bénéficier d'obligations comptables allégées et d'un calcul forfaitaire du bénéfice imposable via un abattement. Pour y prétendre, le chiffre d'affaires annuel hors taxes ne doit pas excéder des plafonds réévalués :
-
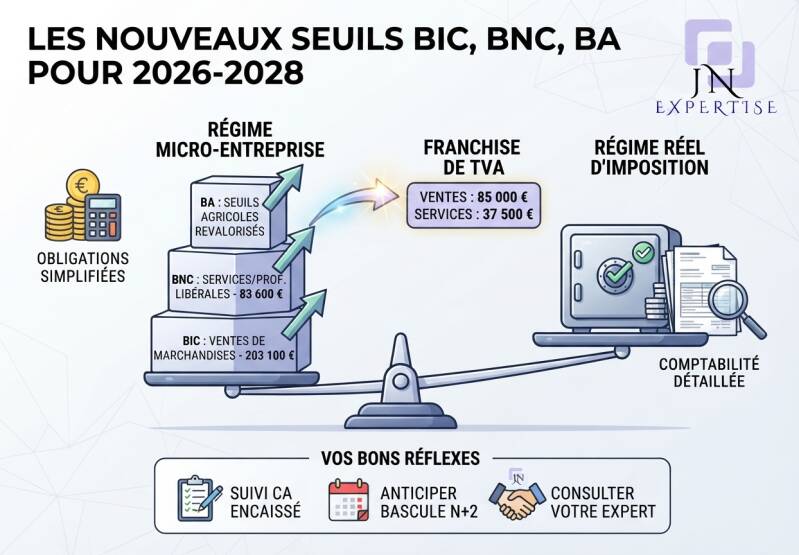
Ventes de marchandises, denrées à emporter ou à consommer sur place, et fourniture de logement (BIC) : Le plafond est fixé à 203 100 €.
-
Prestations de services commerciales, artisanales (BIC) et professions libérales / services (BNC) : Le seuil s’établit à 83 600 €.
-
Activités agricoles (BA) : Des plafonds spécifiques s'appliquent également pour le maintien dans les régimes simplifiés agricoles, alignés sur la dynamique de revalorisation globale des seuils de recettes.
(Rappel : pour les activités de location meublée de tourisme non classée, de nouvelles règles spécifiques issues de la législation récente continuent de s’appliquer avec un seuil abaissé à 15 000 €).
2. Le piège classique : Ne pas confondre seuil micro et seuil de TVA
C’est l'une des erreurs les plus fréquentes que nous constatons lors de nos audits de structures. Le respect des plafonds du régime micro-entreprise ne doit pas faire oublier la question de la franchise en base de TVA, dont les seuils obéissent à des règles distinctes :
-
Seuil de base de franchise de TVA pour les ventes : 85 000 €.
-
Seuil de base de franchise de TVA pour les services : 37 500 €.
Il est donc parfaitement possible de rester éligible au régime micro-fiscal (par exemple avec 50 000 € de prestations de services), tout en devenant redevable de la TVA dès lors que le seuil spécifique de franchise est dépassé. Le suivi comptable de vos flux doit donc être rigoureux, mois par mois.
3. Que se passe-t-en cas de dépassement ? La règle des deux ans
Franchir les plafonds de 203 100 € ou de 83 600 € ne déclenche pas une exclusion immédiate de votre régime dès le premier euro en trop.
-
La tolérance de la première année : Si vous dépassez le seuil au cours d'une année N, vous conservez le bénéfice du régime micro pour cette année-là ainsi que pour l'année N+1.
-
La bascule obligatoire : C’est uniquement en cas de dépassement constaté deux années consécutives que vous basculez de plein droit, dès l'année N+2, vers un régime réel d'imposition (déclaration contrôlée en BNC, régime réel simplifié ou normal en BIC).
Conclusion : Anticiper pour sécuriser sa gestion
L’évolution de ces seuils pour la période 2026-2028 offre de la visibilité aux entrepreneurs, mais exige une surveillance accrue de votre chiffre d'affaires encaissé. Une transition mal anticipée vers le régime réel peut alourdir brutalement vos obligations déclaratives.
Chez JN Expertise, nous vous accompagnons dans l'analyse de vos seuils, l'optimisation de vos choix fiscaux (comparaison micro vs régime réel) et la sécurisation de vos déclarations.
Vous vous interrogez sur votre assujettissement à la TVA ou sur l'opportunité de basculer au régime réel ? Contactez nos équipes pour un diagnostic personnalisé.
Ajouter un commentaire
Commentaires