

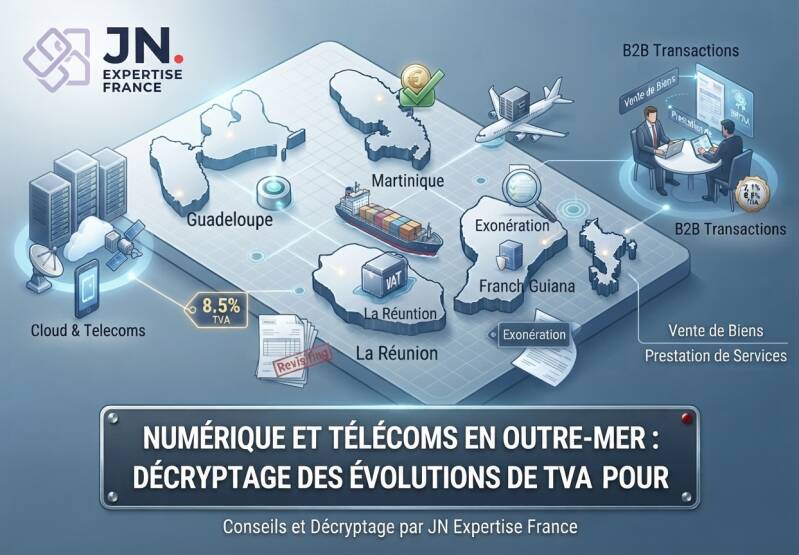
Numérique et Télécoms en Outre-Mer : Décryptage des évolutions de TVA pour les entreprises du secteur
Le secteur des technologies de l'information, de la communication (TIC) et de la téléphonie évolue dans un écosystème réglementaire et fiscal particulièrement exigeant, surtout lorsqu'il s'exerce dans les départements et régions d'outre-mer (DROM). Entre la vente de matériels informatiques, les abonnements de téléphonie mobile ou fixe, les prestations d'intégration cloud et la fourniture de services d'accès à Internet, la maîtrise de la TVA et des régimes fiscaux spécifiques est un impératif stratégique.
De récentes adaptations réglementaires et jurisprudentielles viennent impacter la facturation et la gestion des flux pour les opérateurs, revendeurs et prestataires informatiques ultramarins. Faisons le point sur ces nouveautés et sur les bonnes pratiques à adopter.
1. Un cadre fiscal ultramarin aux multiples facettes
Pour rappel, la fiscalité indirecte applicable aux activités informatiques et télécoms en Outre-mer dépend directement de la localisation du client et du territoire concerné :
-
Les territoires de TVA (Guadeloupe, Martinique, La Réunion) : Ces territoires appliquent un taux normal de TVA de 8,5 % (auxquels s'ajoutent parfois des taxes locales comme l'octroi de mer pour l'importation de matériels informatiques physiques).
-
Les territoires exonérés (Guyane et Mayotte) : L'absence de TVA sur place modifie fondamentalement le calcul des marges et l'affichage des prix, qu'il s'agisse de ventes B2B ou B2C.
-
Le commerce électronique et les flux BtoB transfrontaliers : Les prestations de services électroniques ou de maintenance informatique vendues depuis l'Hexagone vers les DROM (ou inversement) obéissent à des règles de territorialité strictes, excluant l'application des guichets uniques européens classiques (OSS).
2. Ce qui change pour l'écosystème IT et Télécoms
L'actualité fiscale et réglementaire met en lumière la nécessité d'une vigilance accrue sur la qualification des prestations (vente de biens vs prestation de services électroniques).
Point d'expert : La structuration des offres "Cloud" et des abonnements de téléphonie dématérialisée (VoIP) vendus à des clients ultramarins requiert une attention particulière quant à la règle du lieu d'utilisation ou de la prester, sous peine de risques de double imposition ou d'erreurs de facturation.
Les impacts opérationnels pour les acteurs de l'informatique et de la téléphonie :
-
Sécurisation des facturations B2B et B2C : Distinguer rigoureusement les livraisons de biens (ordinateurs, routeurs, smartphones) des prestations de services immatériels (infogérance, SaaS, hébergement) pour appliquer le taux de TVA adéquat ou la mention d'exonération réglementaire.
-
Gestion des approvisionnements matériels : L'importation de parcs informatiques depuis la métropole ou l'international vers les DROM implique une gestion fluide des formalités douanières et de la TVA à l'importation, impactant directement le besoin en fonds de roulement (BFR).
-
Mise en conformité des logiciels de facturation : Garantir que vos ERP, outils de CRM et logiciels de facturation intègrent correctement les spécificités des taux ultramarins (ex: 8,5 %) pour éviter tout rejet lors des contrôles fiscaux.
3. Nos recommandations d'experts pour vos entreprises
Pour sécuriser vos marges et pérenniser vos activités numériques dans les territoires ultramarins, nos équipes chez JN Expertise France vous conseillent de :
-
Réaliser un audit de vos catalogues de prix et de vos flux de facturation pour valider l'exactitude des taux de TVA appliqués selon la nature exacte des services informatiques ou télécoms vendus.
-
Vérifier les mentions obligatoires sur vos factures, notamment pour les opérations trans-territoriales entre l'Hexagone et les DROM, ou vers la Guyane et Mayotte.
-
Anticiper l'impact des évolutions logistiques et douanières sur l'importation de matériel informatique pour préserver votre trésorerie.
Avez-vous des questions spécifiques concernant la structuration fiscale de vos offres cloud, de vos abonnements télécoms ou de vos ventes de matériel en Outre-mer ?
Ajouter un commentaire
Commentaires