

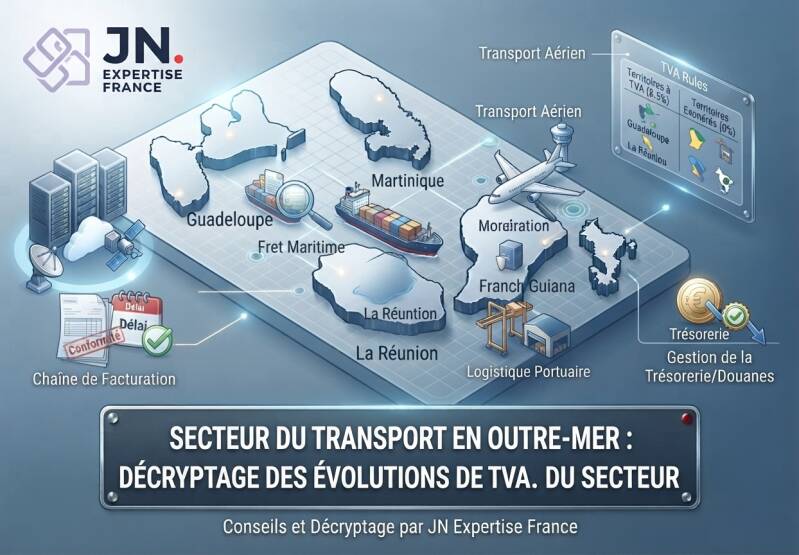
Transport et Mobilité en Outre-Mer : Décryptage des évolutions de TVA pour les professionnels du secteur
Le secteur du transport et de la logistique dans les départements et régions d'outre-mer (DROM) évolue au rythme d'une réglementation fiscale et douanière particulièrement pointue. Qu'il s'agisse de transport routier de marchandises, de fret maritime, de logistique portuaire ou de services de transport aérien, la maîtrise des règles de TVA et des exonérations spécifiques constitue un levier déterminant pour la compétitivité des entreprises locales.
De récentes évolutions textuelles et jurisprudentielles viennent préciser le régime applicable à certaines prestations clés du secteur. Faisons le point sur ces nouveautés et sur les impacts pour votre gestion.
1. Un paysage fiscal ultramarin complexe
Pour rappel, l'application de la taxe sur la valeur ajoutée dans les territoires d'outre-mer obéit à des règles dérogatoires par rapport à l'Hexagone :
-
Les territoires soumis à TVA (Guadeloupe, Martinique, La Réunion) : Ces zones appliquent des taux spécifiques, notamment un taux normal de 8,5 % et un taux réduit de 2,1 %, couplés aux règles d'importation et aux taxes locales.
-
Les territoires exonérés (Guyane et Mayotte) : L'absence de TVA sur place transforme la structure des coûts et impose une rigueur particulière dans la gestion des flux trans-territoriaux.
-
Le transport international et intracommunautaire / ultramarin : Les prestations liées aux mouvements de marchandises entre la métropole et les DROM, ou entre les îles, impliquent de jongler finement entre exonérations liées aux exportations et règles de territorialité.
2. Ce qui bouge : focus sur les activités de transport
L'actualité réglementaire récente met en lumière des ajustements notables, notamment s'agissant de l'encadrement des prestations de transport et de leur éligibilité à des régimes d'exonération ciblés.
Point d'expert : L'harmonisation et la précision apportées par l'administration fiscale concernant les services de transport aérien et maritime intra-DROM (ou les prestations rattachées à la chaîne d'import-export) permettent de sécuriser les schémas de facturation, à condition de respecter scrupuleusement les conditions de forme.
Les impacts opérationnels pour les entreprises de transport :
-
Sécurisation de la chaîne de facturation : Appliquer à bon escient les exonérations de TVA (par exemple sur certaines prestations de transport liées au trafic aérien ou maritime international/ultramarin) nécessite de porter une attention chirurgicale aux mentions obligatoires sur vos factures B2B et B2C.
-
Gestion de la trésorerie et des douanes : Le transport de marchandises allant de pair avec l'acheminement physique, la gestion de la TVA à l'importation et des formalités douanières pèse lourdement sur le besoin en fonds de roulement (BFR) des transporteurs.
-
Mise en conformité des logiciels de gestion : S'assurer que vos outils de facturation et vos progiciels de gestion intégrée (ERP transport) gèrent correctement la complexité des taux ultramarins (8,5 %) et des exonérations spécifiques.
3. Nos recommandations d'experts pour vos entreprises
Pour préserver vos marges et sécuriser vos opérations face à ces évolutions, nos équipes chez JN Expertise France vous conseillent de :
-
Réaliser un audit complet de vos flux de transport pour valider l'exactitude de l'application de la TVA selon la nature exacte des trajets (intra-DROM, liaisons avec l'Hexagone ou l'international).
-
Vérifier l'éligibilité de vos prestations aux exonérations récentes publiées dans les derniers bulletins officiels, afin d'optimiser les coûts facturés à vos clients.
-
Renforcer la collaboration avec votre cabinet d'expertise pour anticiper les contrôles fiscaux et sécuriser le traitement de vos déclarations.
Avez-vous des questions spécifiques concernant l'application de ces règles de TVA ou la structuration fiscale de vos flottes et prestations de transport en Outre-mer ?
Ajouter un commentaire
Commentaires