

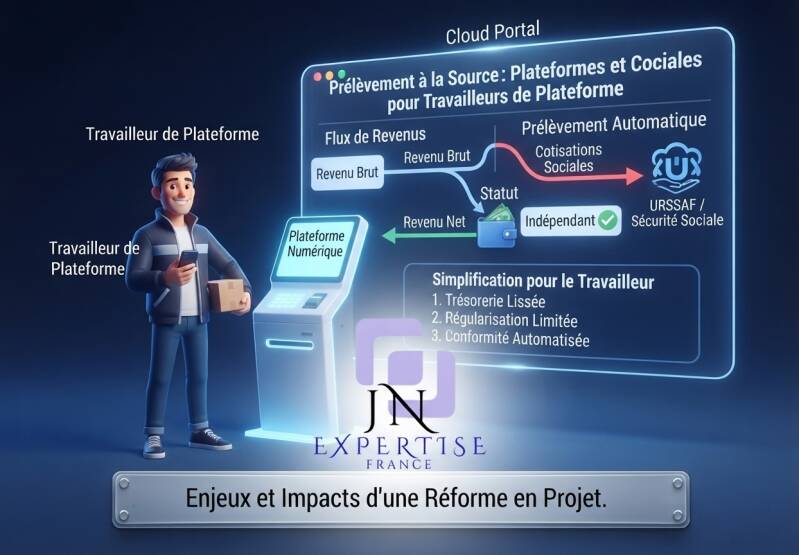
Travailleurs de plateforme : Vers un prélèvement à la source des cotisations sociales ? Les enjeux d'une réforme en gestation
L’économie des plateformes numériques continue de transformer profondément le paysage du travail indépendant. Après les vagues successives d'encadrement juridique visant à requalifier ou à sécuriser le statut des chauffeurs VTC et des livreurs, une nouvelle brique réglementaire se dessine : le prélèvement à la source des cotisations sociales.
Annoncée pour fluidifier le recouvrement et lutter contre la complexité administrative, cette piste de réforme soulève de nombreuses interrogations pour les travailleurs concernés, mais aussi pour les plateformes elles-mêmes. En tant qu'experts, décryptons ensemble les contours de ce projet, ses impacts pratiques et la stratégie à adopter.
1. La logique du dispositif : Automatiser et sécuriser le recouvrement
Aujourd'hui, le travailleur indépendant collaborant avec des plateformes numériques (type Uber, Deliveroo, ou autres acteurs de l'économie collaborative) doit s'acquitter lui-même de ses déclarations de chiffre d'affaires et du paiement de ses cotisations sociales auprès des organismes (URSSAF, Sécurité sociale des indépendants).
Le principe du prélèvement à la source inverserait cette logique :
-
Le rôle tiers des plateformes : À l'instar de ce qui est pratiqué pour l'impôt sur le revenu des salariés, la plateforme numérique agirait comme collecteur direct. Lors du versement de la rémunération au travailleur, elle déduirait immédiatement le montant des cotisations sociales dues.
-
L’objectif affiché : Réduire le taux de non-recouvrement, limiter les régularisations brutales en fin d'année et simplifier le quotidien administratif des indépendants souvent confrontés au décalage de trésorerie.
2. Les défis opérationnels et juridiques d’une telle transition
Si l'intention séduit par sa promesse de simplification, la mise en œuvre pratique s'annonce complexe et fait l'objet de vifs débats :
-
La diversité des situations professionnelles : Un grand nombre de travailleurs de plateforme exercent sous un modèle multi-appartenance (ils travaillent pour plusieurs plateformes simultanément). Comment calculer un taux de cotisation global et éviter la sur-retenue si la plateforme ne dispose que d'une vision partielle de l'activité du travailleur ?
-
La qualification du statut : Faire collecter les cotisations sociales par la plateforme risque d'alimenter la zone grise juridique. Les syndicats et représentants des travailleurs craignent qu'un tel lien financier renforcé ne vienne flouter davantage la frontière entre travail indépendant et salariat déguisé.
-
La charge technique pour les plateformes : Les opérateurs numériques devront adapter leurs systèmes d'information pour intégrer des flux de calcul complexes, variables selon le régime fiscal et social de chaque travailleur (micro-entrepreneurs, portage salarial, sociétés, etc.).
3. Quelle lecture pour les professionnels et les conseils ?
Pour les acteurs économiques et les plateformes accompagnées par JN Expertise, l'anticipation est de mise :
-
Une veille réglementaire accrue : Les contours exacts de cette obligation doivent être suivis de près pour adapter les outils de facturation et de gestion des flux financiers dès la parution des textes officiels.
-
L'accompagnement des indépendants : La transition vers un prélèvement automatisé nécessitera une pédagogie renforcée pour expliquer l'évolution du net perçu et la gestion des régularisations.
Le prélèvement à la source des cotisations pour les travailleurs de plateforme marque potentiellement la fin d'une ère de gestion déclarative autonome. Reste à s'assurer que la simplification administrative promise ne se transforme pas en complexité technique pour les entreprises de la tech.
Ajouter un commentaire
Commentaires