

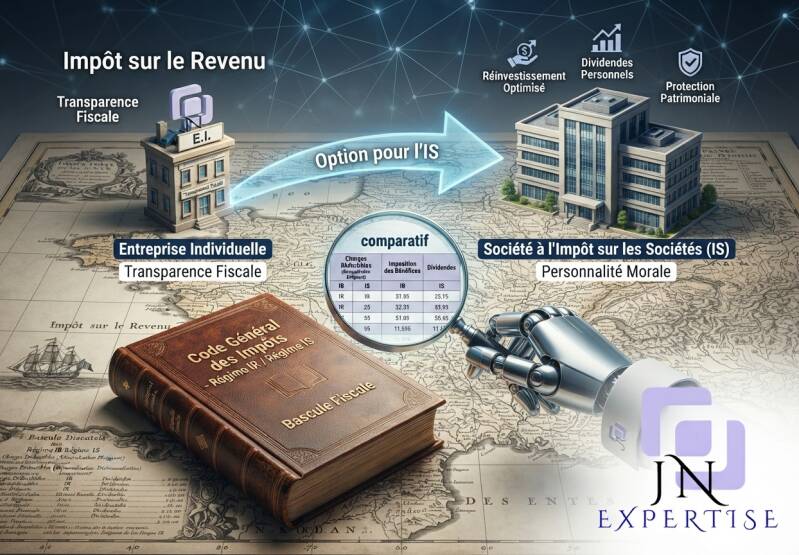
Franchir le cap : du passage de l'Impôt sur le Revenu (IR) à l'Impôt sur les Sociétés (IS)
Pour un entrepreneur, la question du choix du régime fiscal n'est jamais figée. Si le démarrage de l'activité s'effectue souvent sous le signe de la transparence fiscale — avec une imposition directe des bénéfices entre les mains de l'exploitant (EI, EURL, EIRL ou SNC) —, la croissance de l'entreprise amène fréquemment à reconsidérer cette architecture.
Le passage de l'Impôt sur le Revenu (IR) à l'Impôt sur les Sociétés (IS) constitue un tournant stratégique majeur. C'est un véritable changement de paradigme juridique, comptable et patrimonial.
En tant qu'expert en fiscalité d'entreprise, analysons les motivations de cette transition, les mécanismes de bascule et les points de vigilance indispensables pour réussir cette opération sans heurts.
1. Pourquoi et quand basculer de l'IR à l'IS ?
Le régime de l'IR présente un avantage indéniable lors des premières années d'activité : il permet d'imputer les éventuels déficits initiaux de l'entreprise directement sur le revenu global du foyer fiscal.
Cependant, à mesure que l'entreprise se développe et génère des bénéfices réguliers, la progressivité du barème de l'IR (dont les tranches élevées peuvent atteindre 45 %, augmentées des prélèvements sociaux) montre ses limites.
Le passage à l'IS s'impose généralement dans les situations suivantes :
-
L'optimisation de la pression fiscale : L'IS obéit à un taux proportionnel (notamment le taux réduit des PME et le taux normal), souvent plus favorable que les tranches supérieures de l'IR.
-
La politique de réinvestissement (l'autofinancement) : À l'IS, seul le résultat distribué sous forme de dividendes est soumis à l'impôt personnel des associés. Les bénéfices mis en réserve (bénéfices non distribués) ne supportent que l'IS, ce qui préserve une trésorerie substantielle pour financer la croissance.
-
L'évolution de la structure capitalistique : L'arrivée d'investisseurs ou la volonté d'ouvrir le capital rend la structure sociétaire à l'IS beaucoup plus lisible et attractive.
2. Les modalités juridiques et fiscales du changement de régime
Opter pour l'IS ne s'improvise pas. Selon la forme juridique de l'entreprise, les chemins diffèrent :
A. Pour les sociétés de personnes (EURL, SARL de famille, SNC)
Ces structures sont par nature soumises à l'IR, mais disposent d'une option irrévocable ou révocable pour l'IS (selon les cas de figure et les réformes récentes).
-
L'exercice de l'option : Elle doit être notifiée à l'administration fiscale dans les conditions de forme et de délai précises (généralement avant la fin du troisième mois de l'exercice au titre duquel l'entreprise souhaite être soumise pour la première fois à l'is).
-
Attention : Sauf disposition contraire, une option pour l'IS peut parfois être renoncée dans les premières années, mais la plus grande prudence s'impose quant au caractère définitif de certains choix.
B. Pour les entreprises individuelles (EI)
Depuis l'évolution des statuts de l'entrepreneur individuel, la création d'une société (EURL ou SASU) reste le vecteur le plus classique pour basculer à l'IS, bien que des options spécifiques d'assimilation existent sous certaines conditions strictes.
3. Les impacts majeurs : ce qui change au quotidien
Passer de l'IR à l'IS modifie profondément la gestion financière de l'entreprise :
-
La comptabilité : Le passage à l'IS impose le respect rigoureux d'une comptabilité d'engagement complète, avec l'établissement des comptes annuels (bilan, compte de résultat, annexes).
-
La rémunération du dirigeant : C'est un point névralgique. À l'IR, la rémunération de l'exploitant ne se déduit pas du résultat (puisqu'il est confondu avec lui). À l'IS, la rémunération du dirigeant (assimilé-salarié ou TNS) constitue une charge déductible pour la société, ce qui réduit le bénéfice imposable à l'IS. En revanche, elle supporte les charges sociales et l'impôt sur le revenu personnel du dirigeant.
-
La gestion des plus-values : La transition fiscale peut être assimilée à une cessation d'entreprise. Cela déclenche l'imposition immédiate des bénéfices en suspens et des plus-values latentessur les éléments d'actif, bien que des dispositifs de report ou d'exonération (notamment sous conditions de seuils de chiffre d'affaires) puissent parfois être mobilisés.
En conclusion
Le passage de l'Impôt sur le Revenu à l'Impôt sur les Sociétés est un formidable accelerateur de développement, à condition d'en mesurer toutes les répercussions fiscales et sociales. Une simulation chiffrée précise, prenant en compte le montant des bénéfices, les besoins de trésorerie personnelle du dirigeant et la stratégie de croissance à 3 ou 5 ans, est indispensable.
Chez JN Expertise, nous vous accompagnons dans la modélisation financière et la sécurisation juridique de votre transition fiscale.
Vous envisagez de franchir le cap de l'IS pour votre structure ? Contactez nos équipes pour réaliser un audit comparatif sur-mesure.
Ajouter un commentaire
Commentaires