

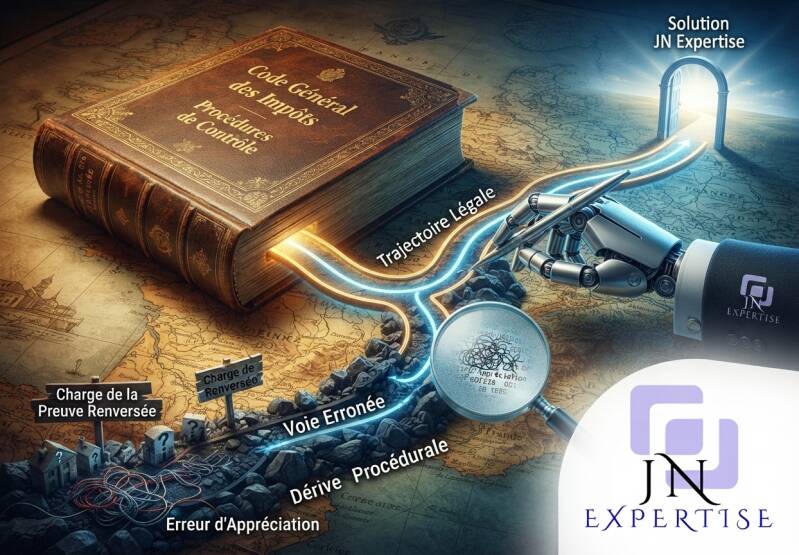
Quand le contrôle fiscal fait fausse route : décryptage d'une dérive procédurale et des parades pour l'entreprise
Le contrôle fiscal demeure l'une des épreuves les plus redoutées par les dirigeants d'entreprise. Entre la tension psychologique, la mobilisation des équipes financières et l'ampleur des vérifications, l'exercice est déjà hautement complexe. Mais que se passe-t-il lorsque l'administration s'engage sur une voie erronée, interprète mal les faits ou commet des vices de procédure majeurs ?
C’est l'histoire d'un contrôle fiscal qui fait fausse route : une situation où l'incompréhension initiale ou l'acharnement sur des pistes infondées conduit à un redressement injustifié... à moins que l'entreprise ne sache activer ses droits au bon moment.
En tant qu'expert en fiscalité d'entreprise, analysons les écueils de ces vérifications déviantes et les garanties offertes aux contribuables pour redresser la barre.
1. Les symptômes d'un contrôle fiscal hors-piste
Un contrôle fiscal ne se déroule pas toujours selon un fleuve tranquille. Certains signes avant-coureurs ou certaines attitudes de l'administration traduisent une dérive de la vérification :
-
L'extension injustifiée du champ des investigations : Le vérificateur s'éloigne de l'objet initial de sa vérification de comptabilité ou de son examen de situation fiscale personnelle, cherchant "toutes azimuts" sans élément probant préalable.
-
L'interprétation erronée des réalités économiques : Lorsque l'inspecteur applique une grille de lecture purement théorique ou administrative sans comprendre la complexité opérationnelle, les spécificités sectorielles ou les flux réels de l'entreprise.
-
Le renversement de la charge de la preuve : L'administration formule des rehaussements sur de simples présomptions, oubliant que c'est à elle de démontrer le bien-fondé des redressements envisagés, et non à l'entreprise de prouver l'impossible de manière empirique.
2. Les conséquences d'une instruction menée sur de fausses bases
Lorsqu'un dossier s'engage sur une mauvaise voie, les conséquences financières et psychologiques peuvent être lourdes pour l'entreprise :
-
Des propositions de rectifications disproportionnées : Des rappels de droits assortis de pénalités pour manquement deliberé (souvent à 40 %) appliqués à la hâte, faute d'une analyse fine du contexte juridique.
-
Un blocage de la trésorerie et de la stratégie : L'incertitude liée au litige paralyse les investissements et pèse lourdement sur la gestion opérationnelle.
3. Les parades de l'expert : comment redresser la barre ?
Face à un contrôle qui dévie de sa trajectoire légale, l'entreprise n'est pas isolée. Le droit fiscal français regorge de garanties fondamentales qu'il s'agit d'activer méthodiquement :
-
Le dialogue contradictoire et rigoureux : La réponse à la proposition de rectification (dans le délai légal de 30 jours, prorogeable) constitue la pièce maîtresse. C'est le moment de démonter méthodiquement, chiffres et jurisprudence à l'appui, les erreurs d'appréciation de l'inspecteur.
-
Le recours hiérarchique : Si le vérificateur s'avère fermé au dialogue ou camper sur une position infondée, saisir son supérieur hiérarchique (l'inspecteur divisionnaire ou principal) permet souvent de ramener le dossier à une analyse plus objective et mesurée.
-
L'intervention des instances de recours : En cas de désaccord persistant, la saisine de la commission départementale des impôts directs et des taxes sur le chiffre d'affaires (CDIDTCA) ou du conciliateur fiscal départemental offre des espaces de médiation précieux pour faire valoir la vérité économique de l'entreprise.
En conclusion
Un contrôle fiscal qui fait fausse route n'est pas une fatalité, c'est un combat juridique et technique qui se gagne par la rigueur, la maîtrise des textes et la réactivité. L'arbitraire n'a pas sa place dans le droit fiscal dès lors que les frontières du contradictoire sont farouchement défendues.
Chez JN Expertise, nous accompagnons les entreprises et leurs dirigeants pour auditer les notifications de redressement, recadrer les débats avec l'administration et sécuriser la défense de vos intérêts patrimoniaux et professionnels.
Vous faites face à un contrôle fiscal complexe ou à des rectifications qui vous semblent infondées ? Nos équipes se tiennent à vos côtés pour analyser votre dossier et bâtir la stratégie de défense idoine.
Ajouter un commentaire
Commentaires