

Projet de Loi de Finances 2027 : Entre effort budgétaire et arbitrages ciblés, ce qui change pour les particuliers
Déposé sur le bureau de l'Assemblée nationale, le Projet de Loi de Finances (PLF) pour 2027 s'inscrit dans une trajectoire budgétaire particulièrement rigoureuse, dictée par la volonté de contenir le déficit public. Si l'effort national demandé aux grandes entreprises et aux acteurs économiques est important, les particuliers ne sont pas en reste. Entre revalorisation du barème de l'impôt sur le revenu, ajustement des niches fiscales immobilières et mesures temporaires de transmission, ce texte redessine le paysage patrimonial et fiscal des ménages.
En tant qu'experts-comptables et conseils, nous vous proposons un tour d'horizon chirurgical des principales mesures de ce PLF 2027 qui impacteront directement votre fiscalité personnelle et vos investissements.
1. Impôt sur le revenu : Une indexation protectrice mais des rabots ciblés
C’est la mesure d’amortissement social traditionnelle du budget de l'État : le barème de l'impôt sur le revenu fait l'objet d'une revalorisation pour suivre l'évolution de l'inflation.
-
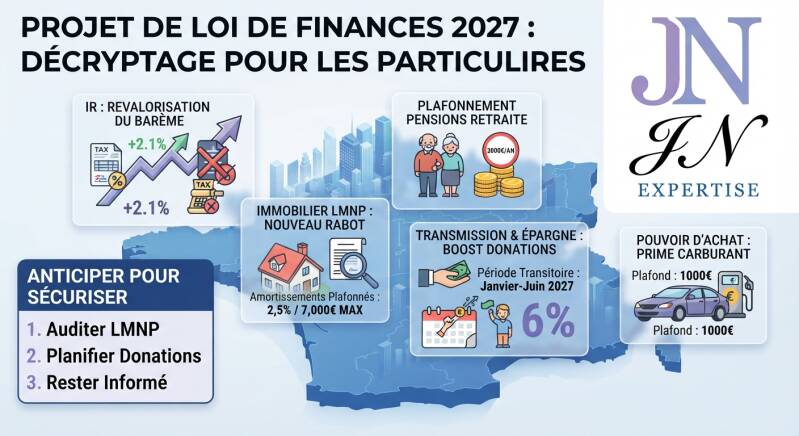
Le barème revalorisé : Le projet prévoit une réévaluation des tranches du barème de l'impôt sur le revenu (estimée autour de 2,1 %). Cette mesure vise à neutraliser l'effet de l'inflation sur le pouvoir d'achat, évitant ainsi à des millions de foyers fiscaux de basculer dans une tranche supérieure ou d'entrer dans l'impôt.
-
Le plafonnement de l'abattement sur les pensions de retraite : C'est l'un des arbitrages forts de ce budget. Le PLF 2027 propose de réduire à 3 000 euros le plafond de l'abattement fiscal de 10 % dont bénéficient traditionnellement les retraités. Une disposition conçue pour cibler l'effort sur les foyers aux pensions plus modestes tout en limitant l'avantage fiscal des plus hauts revenus de substitution.
2. Immobilier et LMNP : Le tournant de la rationalisation
Le secteur de l'investissement locatif continue de subir des ajustements réglementaires et fiscaux stricts, en particulier le statut de Loueur en Meublé Non Professionnel (LMNP).
-
Le plafonnement des amortissements en LMNP : Le projet de loi entend modifier durablement l'attractivité du régime LMNP en plafonnant la déduction des amortissements pratiqués par les loueurs à 2,5 % par an, dans la limite de 7 000 euros par an et par foyer fiscal (et des seuils encore plus stricts pour les meublés de tourisme type Airbnb).
-
L’impact : Cette mesure réduit l'efficacité du mécanisme d'effacement fiscal des revenus locatifs meublés par le biais de l'amortissement, rapprochant un peu plus la fiscalité du meublé de celle des revenus fonciers classiques (location nue).
3. Transmission et épargne : Un coup de pouce temporaire aux donations
Dans un contexte où l'État cherche à stimuler la circulation de l'épargne privée vers l'économie réelle et intergénérationnelle, le législateur introduit une mesure incitative ciblée.
-
Le dispositif temporaire sur les donations de sommes d'argent : Pour encourager les transmissions intégraphiques de patrimoine, le PLF 2027 intègre un régime temporaire (applicable du 1er janvier au 30 juin 2027). Il prévoit un taux fixe réduit de droits de donation fixé à 6 % (dans la limite de 100 000 € par donateur et par donataire) pour les dons de sommes d'argent consentis en pleine propriété aux enfants, petits-enfants, ou à défaut, aux neveux et nièces de moins de 50 ans. Parallèlement, le plafond d'exonération des dons familiaux de sommes d'argent (« don Sarkozy ») est temporairement rehaussé à 50 000 €.
4. Pouvoir d'achat et mobilité : L’élargissement de la « prime carburant »
Face aux arbitrages sur les transports et l'énergie, le gouvernement adapte les dispositifs d'accompagnement salarial à la mobilité quotidienne.
-
La prime carburant renforcée : Le plafond de l'exonération fiscale associée à la prime de transport ou « prime carburant » est porté à 1 000 euros. Surtout, le dispositif est élargi pour devenir accessible à l'ensemble des salariés utilisant leur véhicule personnel pour leurs déplacements domicile-travail, offrant un levier d'optimisation nette intéressant pour les employeurs désireux de soutenir le pouvoir d'achat de leurs équipes.
La recommandation de l'Expert : Anticiper pour sécuriser votre patrimoine
Ce projet de loi de finances pour 2027 confirme une tendance lourde : la contraction progressive de certains avantages historiques (notamment sur la retraite et la location meublée) couplée à des opportunités ponctuelles à saisir (notamment en matière de donations familiales au premier semestre).
Pour naviguer dans ces nouvelles dispositions :
-
Auditez votre portefeuille immobilier : Si vous détenez des biens en LMNP, simulez dès à présent l'impact du plafonnement des amortissements sur votre fiscalité future.
-
Planifiez vos transmissions : Utilisez la fenêtre de tir du premier semestre 2027 pour structurer vos donations de liquidités si vous aviez pour projet d'aider vos descendants.
-
Restez informés des débats parlementaires : Le texte entame son parcours législatif à l'Assemblée nationale et au Sénat ; des amendements de dernière minute viendront certainement affiner ces contours dans les semaines à venir.
Vous souhaitez analyser l'impact précis de ces mesures de finances sur votre situation patrimoniale personnelle ou la gestion de votre structure en France ? Les équipes de JN Expertise sont à vos côtés pour concevoir une stratégie sur-mesure.
Ajouter un commentaire
Commentaires