

Dépréciation du fonds de commerce : pourquoi la justification comptable est plus que jamais sous haute surveillance
En comptabilité d'entreprise, le fonds de commerce constitue souvent l'actif incorporel le plus précieux du bilan. Longtemps considéré comme un élément stable, voire indépréciable par nature, il est aujourd'hui soumis à des règles strictes issues des normes comptables (notamment le Plan Comptable Général). Face aux soubresauts économiques, conjoncturels ou sectoriels, les entreprises peuvent être tentées de constater une provision pour dépréciation afin de réduire leur résultat imposable.
Cependant, l'administration fiscale et les commissaires aux comptes veillent : comptabiliser une telle charge exceptionnelle ne relève pas de la simple estimation de précaution, mais exige une justification rigoureuse, objective et documentée de la perte de valeur effective.
En tant qu'experts en audit, en comptabilité et en fiscalité d'entreprise, décryptons les pièges à éviter et la méthodologie indispensable pour valider ces écritures.
1. Le principe comptable : entre test de dépréciation et réalité économique
Contrairement aux immobilisations corporelles qui subissent une usure physique évidente via l'amortissement, le fonds de commerce obéit à des règles d'évaluation spécifiques.
-
L'absence d'amortissement systématique (sauf exception) : Sauf cas particulier (durée d'utilisation limitée connue ou régime des petites entreprises), le fonds de commerce n'est pas amortissable. C'est pourquoi la dépréciation constitue l'unique moyen de refléter une perte de valeur.
-
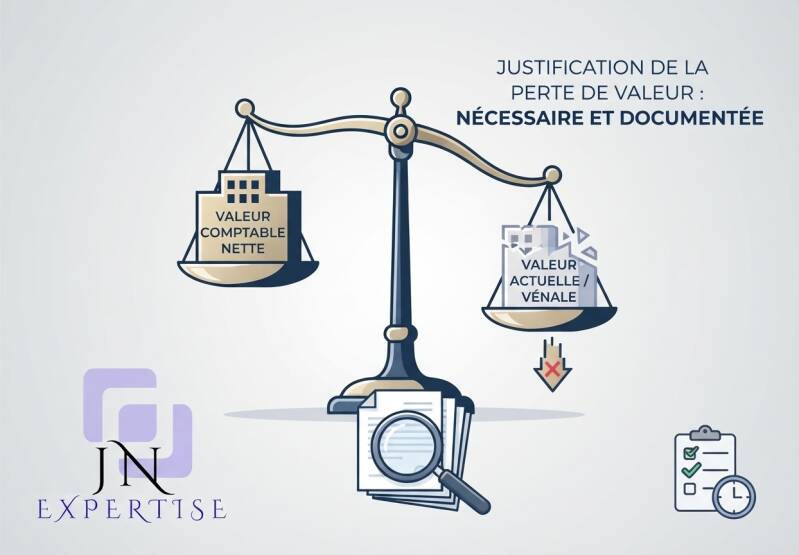
Le test de dépréciation (impairment test) : Une provision ne peut être enregistrée que si la valeur actuelle du fonds de commerce (sa valeur vénale ou sa valeur d'utilité) devient inférieure à sa valeur nette comptable inscrite au bilan.
-
L'interdiction des provisions de pure précaution : L'une des règles fondamentales du droit comptable est la prudence, mais elle ne saurait autoriser des provisions basées sur un simple pessimisme conjoncturel ou une volonté d'optimisation fiscale ponctuelle.
2. Les critères exigibles pour justifier la perte de valeur
Pour qu'une provision pour dépréciation du fonds de commerce soit validée lors d'un contrôle fiscal ou d'une certification des comptes, l'entreprise doit démontrer l'existence d'indices sérieux et mesurables.
-
La baisse durable de la rentabilité : C'est le critère le plus probant. Une diminution significative et récurrente du chiffre d'affaires ou de la marge brute liée à l'exploitation du fonds constitue un signal d'alerte fort.
-
L'évolution de l'environnement concurrentiel ou réglementaire : L'arrivée de nouveaux concurrents disruptifs, la modification des habitudes de consommation, ou l'apparition de contraintes réglementaires lourdes pesant sur l'activité impactent directement la valeur de la clientèle attachée au fonds.
-
L'évaluation par des méthodes multicritères : L'expert-comptable ou l'auditeur s'appuiera sur des valorisations chiffrées objectives (méthode des flux de trésorerie actualisés - DCF, barèmes professionnels basés sur le chiffre d'affaires ou leEBITDA) pour objectiver l'écart entre la valeur comptable et la valeur réelle.
3. Les risques en cas de carence probante et bonnes pratiques
Une provision pour dépréciation non étayée par un dossier justificatif solide expose l'entreprise à des redressements fiscaux sévères.
-
Le rejet de la déductibilité fiscale : Si l'administration fiscale estime que la provision est injustifiée ou excessive, elle procède à sa réintégration dans le résultat imposable de l'exercice, entraînant un rappel d'impôt sur les sociétés assorti de pénalités de retard.
-
La mise en cause de la régularité des comptes : Pour les sociétés faisant l'objet d'un audit légal, l'absence de justification probante des tests de dépréciation peut conduire les commissaires aux comptes à émettre une réserve, voire un refus de certification.
-
Constituer un dossier de documentation permanent : Formaliser chaque année une note d'évaluation du fonds de commerce intégrant les prévisions budgétaires, les comparables de marché et l'analyse sectorielle est la meilleure parade pour sécuriser les choix comptables de l'entreprise.
En résumé
La comptabilisation d'une provision pour dépréciation du fonds de commerce est un exercice technique de haute précision. Elle exige de dépasser la simple intuition de gestion pour bâtir une démonstration économique irréfragable, garantissant ainsi la conformité de vos états financiers face aux exigences de l'audit et du fisc.
Une interrogation sur la valorisation de vos actifs incorporels, l'audit de vos comptes ou la sécurisation fiscale de vos provisions ? Les équipes de JN Expertise vous accompagnent dans la maîtrise et la protection de votre équilibre bilanciel.
Ajouter un commentaire
Commentaires