

Fin du Régime Simplifié d'Imposition (RSI) de la TVA : Ce qui change dès le 1er janvier 2027
C’est une page majeure de la fiscalité des entreprises françaises qui est en train de se tourner. Insturé pour alléger le quotidien administratif des PME, le régime simplifié d’imposition (RSI) en matière de TVA tire officiellement sa révérence.
Portée par la loi de finances, cette réforme d'envergure entrera en vigueur le 1er janvier 2027. Pour les dirigeants d'entreprises, les directions financières et les professionnels de la comptabilité, cette transition marque un tournant structurel dans la gestion de la trésorerie et des obligations déclaratives.
Chez JN Expertise, nous décryptons pour vous les impacts de cette suppression et les actions à anticiper dès à présent.
1. Qu'est-ce qui change concrètement ?
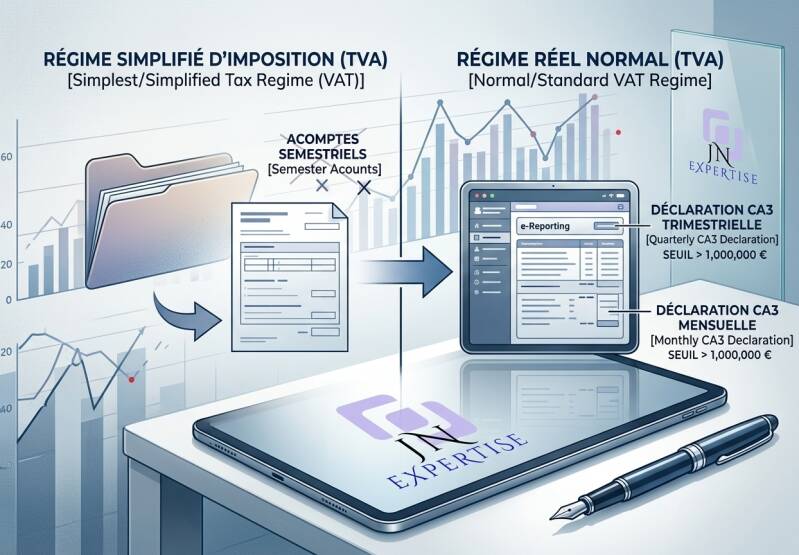
Jusqu'à présent, le RSI permettait à de nombreuses entreprises de rythmer leur année fiscale grâce au fameux système des deux acomptes semestriels (en juillet et en décembre), suivis d'une déclaration de régularisation annuelle (la célèbre déclaration CA12).
À compter du 1er janvier 2027, ce mécanisme disparaît définitivement. Le régime simplifié est absorbé et bascule vers le régime réel normal, modifiant en profondeur le calendrier et la nature des déclarations :
-
Fini les acomptes forfaitaires : Place au paiement et à la déclaration de la TVA « au réel ».
-
Généralisation du format CA3 : Le formulaire de référence ne sera plus la CA12, mais bien le formulaire n° 3310-CA3.
-
Une périodicité par défaut trimestrielle : Sauf option pour la mensulisation ou dépassement des seuils, les entreprises basculeront sur un rythme de déclaration trimestriel.
2. Le nouveau cadre des seuils : vers l'unification
La réforme redéfinit également les critères d'accès aux différents rythmes déclaratifs en instaurant un seuil unique, simplifiant la lecture par rapport aux anciennes distinctions entre ventes de marchandises et prestations de services :
-
Le régime réel normal trimestriel s'adressera désormais aux entreprises dont le chiffre d'affaires annuel hors taxes (majoré des acquisitions taxables) n'excède pas 1 000 000 € (avec une tolérance à 1 100 000 € en cours d'année).
-
Le régime réel normal mensuel s'imposera automatiquement pour les structures dont le chiffre d'affaires dépasse ce plafond de 1 million d'euros.
Note de la rédaction : À noter que cette suppression du régime simplifié de TVA ne concerne pas les exploitants agricoles soumis au régime simplifié agricole (RSA), dont les règles demeurent inchangées.
3. Les impacts majeurs pour la gestion de votre entreprise
-
Un impact direct sur la trésorerie : Le RSI offrait historiquement un différé de trésorerie confortable grâce au calcul des acomptes sur l'exercice N-1. Avec le passage au réel trimestriel (ou mensuel), la TVA collectée et déductible sera régularisée beaucoup plus près de la réalité économique de l'activité. Les entreprises devront piloter leur encours de TVA avec une vigilance accrue pour éviter les mauvaises surprises au moment de l'échéance.
-
Une mutation des obligations e-reporting : N'oublions pas que cette évolution s'inscrit dans un paysage fiscal de plus en plus digitalisé. Le régime de TVA adopté impactera directement les fréquences de transmission des données dans le cadre de la facturation électronique et du e-reporting. Il sera impératif de paramétrer rigoureusement sa plateforme d'e-invoicing en conséquence.
4. Comment se préparer dès maintenant ?
Anticipation est le maître-mot. Bien que l'échéance de 2027 laisse quelques mois pour s'organiser, les cabinets de conseil et d'expertise comptable recommandent d'agir dès aujourd'hui :
-
Auditer votre positionnement : Vérifiez dès à présent le montant de votre chiffre d'affaires prévisionnel à l'aune du nouveau seuil d'un million d'euros.
-
Moderniser vos outils de pilotage : Assurez-vous que votre logiciel comptable ou votre système de facturation est configuré pour automatiser un suivi de TVA périodique et non plus biannuel.
-
Sensibiliser vos équipes administratives : Le passage d'une logique de régularisation annuelle à un rythme de déclaration trimestriel (voire mensuel) demande une rigueur accrue dans la transmission mensuelle des pièces justificatives à votre cabinet.
L'accompagnement JN Expertise
La fin du régime simplifié d'imposition constitue un changement structurel de taille dans vos relations avec l'administration fiscale. Nos équipes spécialisées en conseil, fiscalité et gestion comptable se tiennent à vos côtés pour auditer votre situation, sécuriser votre transition vers le régime réel normal et optimiser le pilotage de votre trésorerie.
Besoin d'un accompagnement sur mesure pour anticiper cette réforme au sein de votre structure ? Contactez nos experts dès aujourd'hui.
Ajouter un commentaire
Commentaires