

DSN 2027 (Norme P27V01) : Aménagement du temps de travail et nouvelles mentions obligatoires — Ce que les directions RH et Paie doivent anticiper
Chaque nouvelle mouture de la Déclaration Sociale Nominative (DSN) apporte son lot d’exigences techniques et déclaratives. La version 2027 (norme P27V01 issue des récents cahiers techniques de net-entreprises) s'inscrit pleinement dans la volonté des organismes sociaux d'affiner le contrôle automatique des droits et d'harmoniser la donnée sociale.
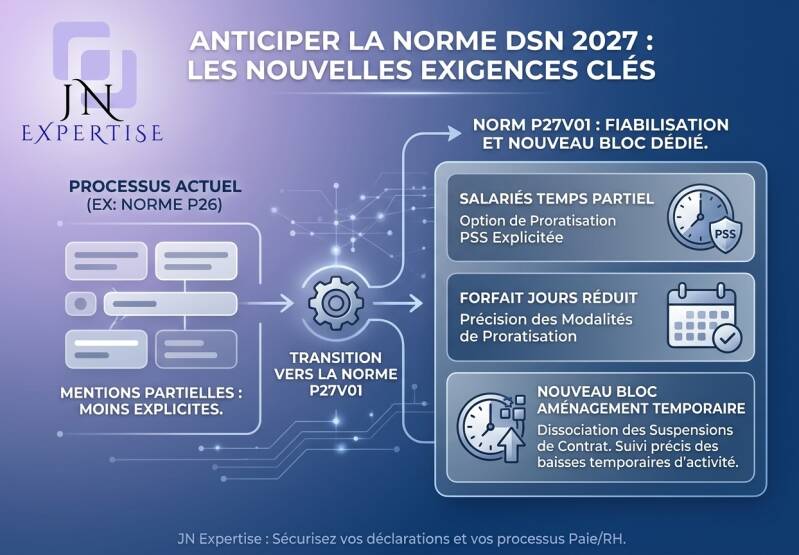
Parmi les évolutions majeures, l'introduction de mentions et rubriques supplémentaires relatives à la proratisation des plafonds de Sécurité sociale (temps partiel et forfait jours réduit) ainsi que la création du bloc dédié aux aménagements temporaires du temps de travail modifient significativement les pratiques de gestion de la paie.
Analyse des enjeux pour votre entreprise et conseils d'anticipation par les experts de JN Expertise.
1. Temps partiel et forfait jours réduit : le choix de la proratisation clarifié
Jusqu'à présent, les arbitrages concernant l'application ou le renoncement à la proratisation du plafond de la Sécurité sociale laissaient une marge d'interprétation technique dans les flux déclaratifs, ouvrant la voie à des écarts lors des contrôles Urssaf ou Agirc-Arrco.
La norme DSN 2027 intègre de nouvelles rubriques au niveau du contrat de travail pour formaliser expressément ces choix :
-
Salariés à temps partiel : l'employeur doit désormais déclarer la mention explicite de l'option retenue quant à la proratisation du plafond.
-
Salariés en forfait jours réduit : l'accord ou la convention individuelle fixant les modalités de proratisation du plafond par rapport à la durée légale doit faire l'objet d'une mention précise et traçable dans le flux.
L’enjeu pour le gestionnaire : Il ne s’agit plus seulement de paramétrer une formule de calcul en arrière-plan de votre logiciel de paie, mais d’assurer la parfaite adéquation entre la convention individuelle signée avec le salarié et la donnée déclarée dans le bloc contrat.
2. Le nouveau bloc « Aménagement du temps de travail » : distinguer suspension et modification d’activité
L’une des évolutions les plus structurantes de la norme P27V01 réside dans la dissociation nette entre les suspensions d’exécution du contrat de travail (ex-bloc S21.G00.65) et les aménagements temporaires de la durée du travail.
Historiquement, certaines baisses d'activité ou modifications temporaires (congé parental à temps partiel, mi-temps thérapeutique, retraite progressive) étaient parfois agrégées à des absences de type suspension, faussant l'évaluation exacte des droits aux prestations ou des bases exonérées.
Dès 2027, la norme DSN impose un bloc spécifique « Aménagement du temps de travail » :
-
Il traite exclusivement des baisses ou ajustements temporaires de la quotité de travail.
-
Il fiabilise les droits du salarié auprès de la CPAM, de la CAF (notamment dans le cadre du montant net social) et de France Travail.
3. Disparition du code APE et opposabilité du fait générateur
Parmi les autres modifications notariales de la norme DSN 2027 à ne pas négliger :
-
Suppression de la déclaration explicite du code APE/NAF : Les rubriques APEN et APET sont retirées du flux. Les organismes sociaux récupéreront directement cette donnée via le Répertoire Commun des Déclarants, parallèlement à la mise en place de la nouvelle nomenclature INSEE.
-
Opposabilité des règles de fait générateur : Le rattachement des régularisations et rappels de paie aux bonnes périodes d'emploi devient strictement contrôlé et opposable. Un élément financier parfaitement exact en montant sera rejeté s’il est adossé à une période déclarative erronée.
La feuille de route JN Expertise pour votre pôle RH / Paie
Pour aborder le passage à la norme DSN 2027 sans risque d'anomalies, de rejets ou de pénalités de retard, nous recommandons la méthodologie suivante :
L’accompagnement JN Expertise
La paie et le déclaratif social ne tolèrent plus l’improvisation ou l’automatisation aveugle. Chez JN Expertise, nous accompagnons les PME et grands comptes dans l'audit de leurs processus de paie, le paramétrage de leurs outils et la sécurisation juridique de leurs déclarations sociales.
Besoin d’un audit de vos paramétrages DSN ou d'un accompagnement sur mesure ? Contactez nos experts au sein de notre cabinet à Rubelles ou échangez directement avec nos consultants spécialisés.
Ajouter un commentaire
Commentaires